引言:单品种策略的天花板,2026年已经摸到了
如果你写过三个以上的EA,大概率会撞到同一堵墙:单品种策略的参数调到极限之后,再往下调也调不出东西了。回测曲线看着还行,实盘一跑就是横盘;换个品种立刻失效;遇到某个品种流动性变差,整个策略就直接停摆。这不是你参数没调好,而是单品种策略本身的容量和鲁棒性就摆在那儿——它把全部的风险敞口压在一个价格序列上,一旦这个序列的统计特征发生变化,策略没有任何回旋余地。
MSTF(Multi-Symbol Multi-Timeframe,多品种多时间框架)是突破这堵墙的一条成熟路径:把资金分散到多个相关性较低的品种上,用大周期定方向、小周期找入场,让每个品种的失败被其他品种的成功部分对冲掉。理念不新鲜,真正让多数人卡住的从来不是理念,而是落地——代码量翻三倍之后的内存泄漏、数据不同步、回测跑不动、实盘对不上。
这篇文章不谈理念,只谈工程。按"底层机制—架构落地—AI辅助测试—性能优化—实盘避坑"的顺序,把MSTF从能跑做到能维护。文中代码均基于MQL5标准库,可直接编译,但请务必先在模拟账户中验证。
一、MSTF到底难在哪:三个真实的坑
多数人初次写多品种EA,思路是把单品种的OnTick复制三份、改一下品种名。这样写出来的东西在策略测试器里能跑出漂亮的曲线,一上实盘就原形毕露。问题集中在三个地方,而且都不在策略逻辑里,全在平台机制里。
1.1 句柄:最容易泄漏的全局资源
iMA、iATR、iCustom这些函数返回的不是指标数值,而是一个整数句柄(handle)。句柄背后是终端为这个"指标实例 + 品种 + 周期"组合分配的一整套计算缓冲。关键在于:同样的品种、同样的周期、同样的参数,第二次调用返回的是同一个句柄,不会新建实例。但只要你改了任何一个参数,就是一个全新的实例。
于是就有了最典型的泄漏写法——在OnTick里调用指标函数:
// ❌ 错误示范:把指标调用塞进 OnTick
void OnTick()
{
   // 每来一个tick就查一次句柄,参数里带了会变化的变量
   int h = iMA(_Symbol, PERIOD_H1, (int)SymbolInfoDouble(_Symbol, SYMBOL_SPREAD), 0, MODE_EMA, PRICE_CLOSE);
   double buf[];
   CopyBuffer(h, 0, 0, 3, buf);
}
上面这段代码里,周期参数是随点差变化的,点差每变一次就创建一个新的指标实例,而旧的句柄永远不会被释放。跑一天下来,终端的指标实例列表会膨胀到几百上千个,内存占用肉眼可见地往上走,最后要么卡顿,要么在日志里刷出"not enough memory"。
IndicatorRelease(handle),推荐做法是"在OnInit中集中创建、在OnDeinit中集中释放",中间过程一次都不新建。此外,回测结束或EA被移除时终端会自动回收,但在长时间连续运行的实盘中,靠终端兜底是不够的,自己管才是稳的。
1.2 数据读取:CopyRates和CopyBuffer不是一个量级
第二个坑是数据读取的量级。很多教程里随手写CopyRates(sym, tf, 0, 1000, rates),在单品种单周期下毫无压力,但搬到MSTF上就是灾难。
MqlRates是一个结构体,一条记录包含时间、开高低收、tick成交量、点差、真实成交量,按8字节对齐后单条大致在60字节上下。而CopyBuffer拷贝的是纯double数组,单条8字节。同样是500根K线,CopyRates的数据搬运量是CopyBuffer的七倍多。再乘上"3个品种 × 4个周期"的组合数,单次刷新就是数十万个字节的拷贝——如果每个tick都做一遍,一天的拷贝量会很可观。
SeriesInfoInteger(sym, tf, SERIES_LASTBAR_DATE)拿到最新K线时间,和上次处理过的时间比对,只有换了新K线才去拷贝数据,且只拷24根。同样的策略逻辑,把"每tick全量拷贝"改成"换bar增量拷贝"之后,测试器里的单次回测耗时通常能下降一个明显量级,具体倍数取决于品种数和tick密度。这是MSTF里性价比很高的一个改动,代码量不到二十行。
1.3 时间对齐:用序号对齐是错误的前提
第三个坑最隐蔽。不少人做多品种共振时,会写"EURUSD的H1第0根K线,和GBPUSD的H1第0根K线,是同一根"。绝大多数时候它们确实是同一根,但在两种情况下不是:一是某个品种因为流动性或数据源问题缺了几根K线,序号整体错位;二是跨周期比较时,D1和H4的边界天然不同,第0根D1覆盖的时间段可能包含十几根H4。
iBarShift(sym, tf, t, true)去查"包含时刻t的那根K线",exact参数设为true时,如果该时刻没有对应K线就返回-1——这个-1本身就是一道现成的数据缺口探测器。多品种系统里,把"返回-1"当成正常情况处理,而不是当成异常去吞掉,是能否在实盘活下来的分水岭。
二、架构落地:跨3品种×4周期的复合EA
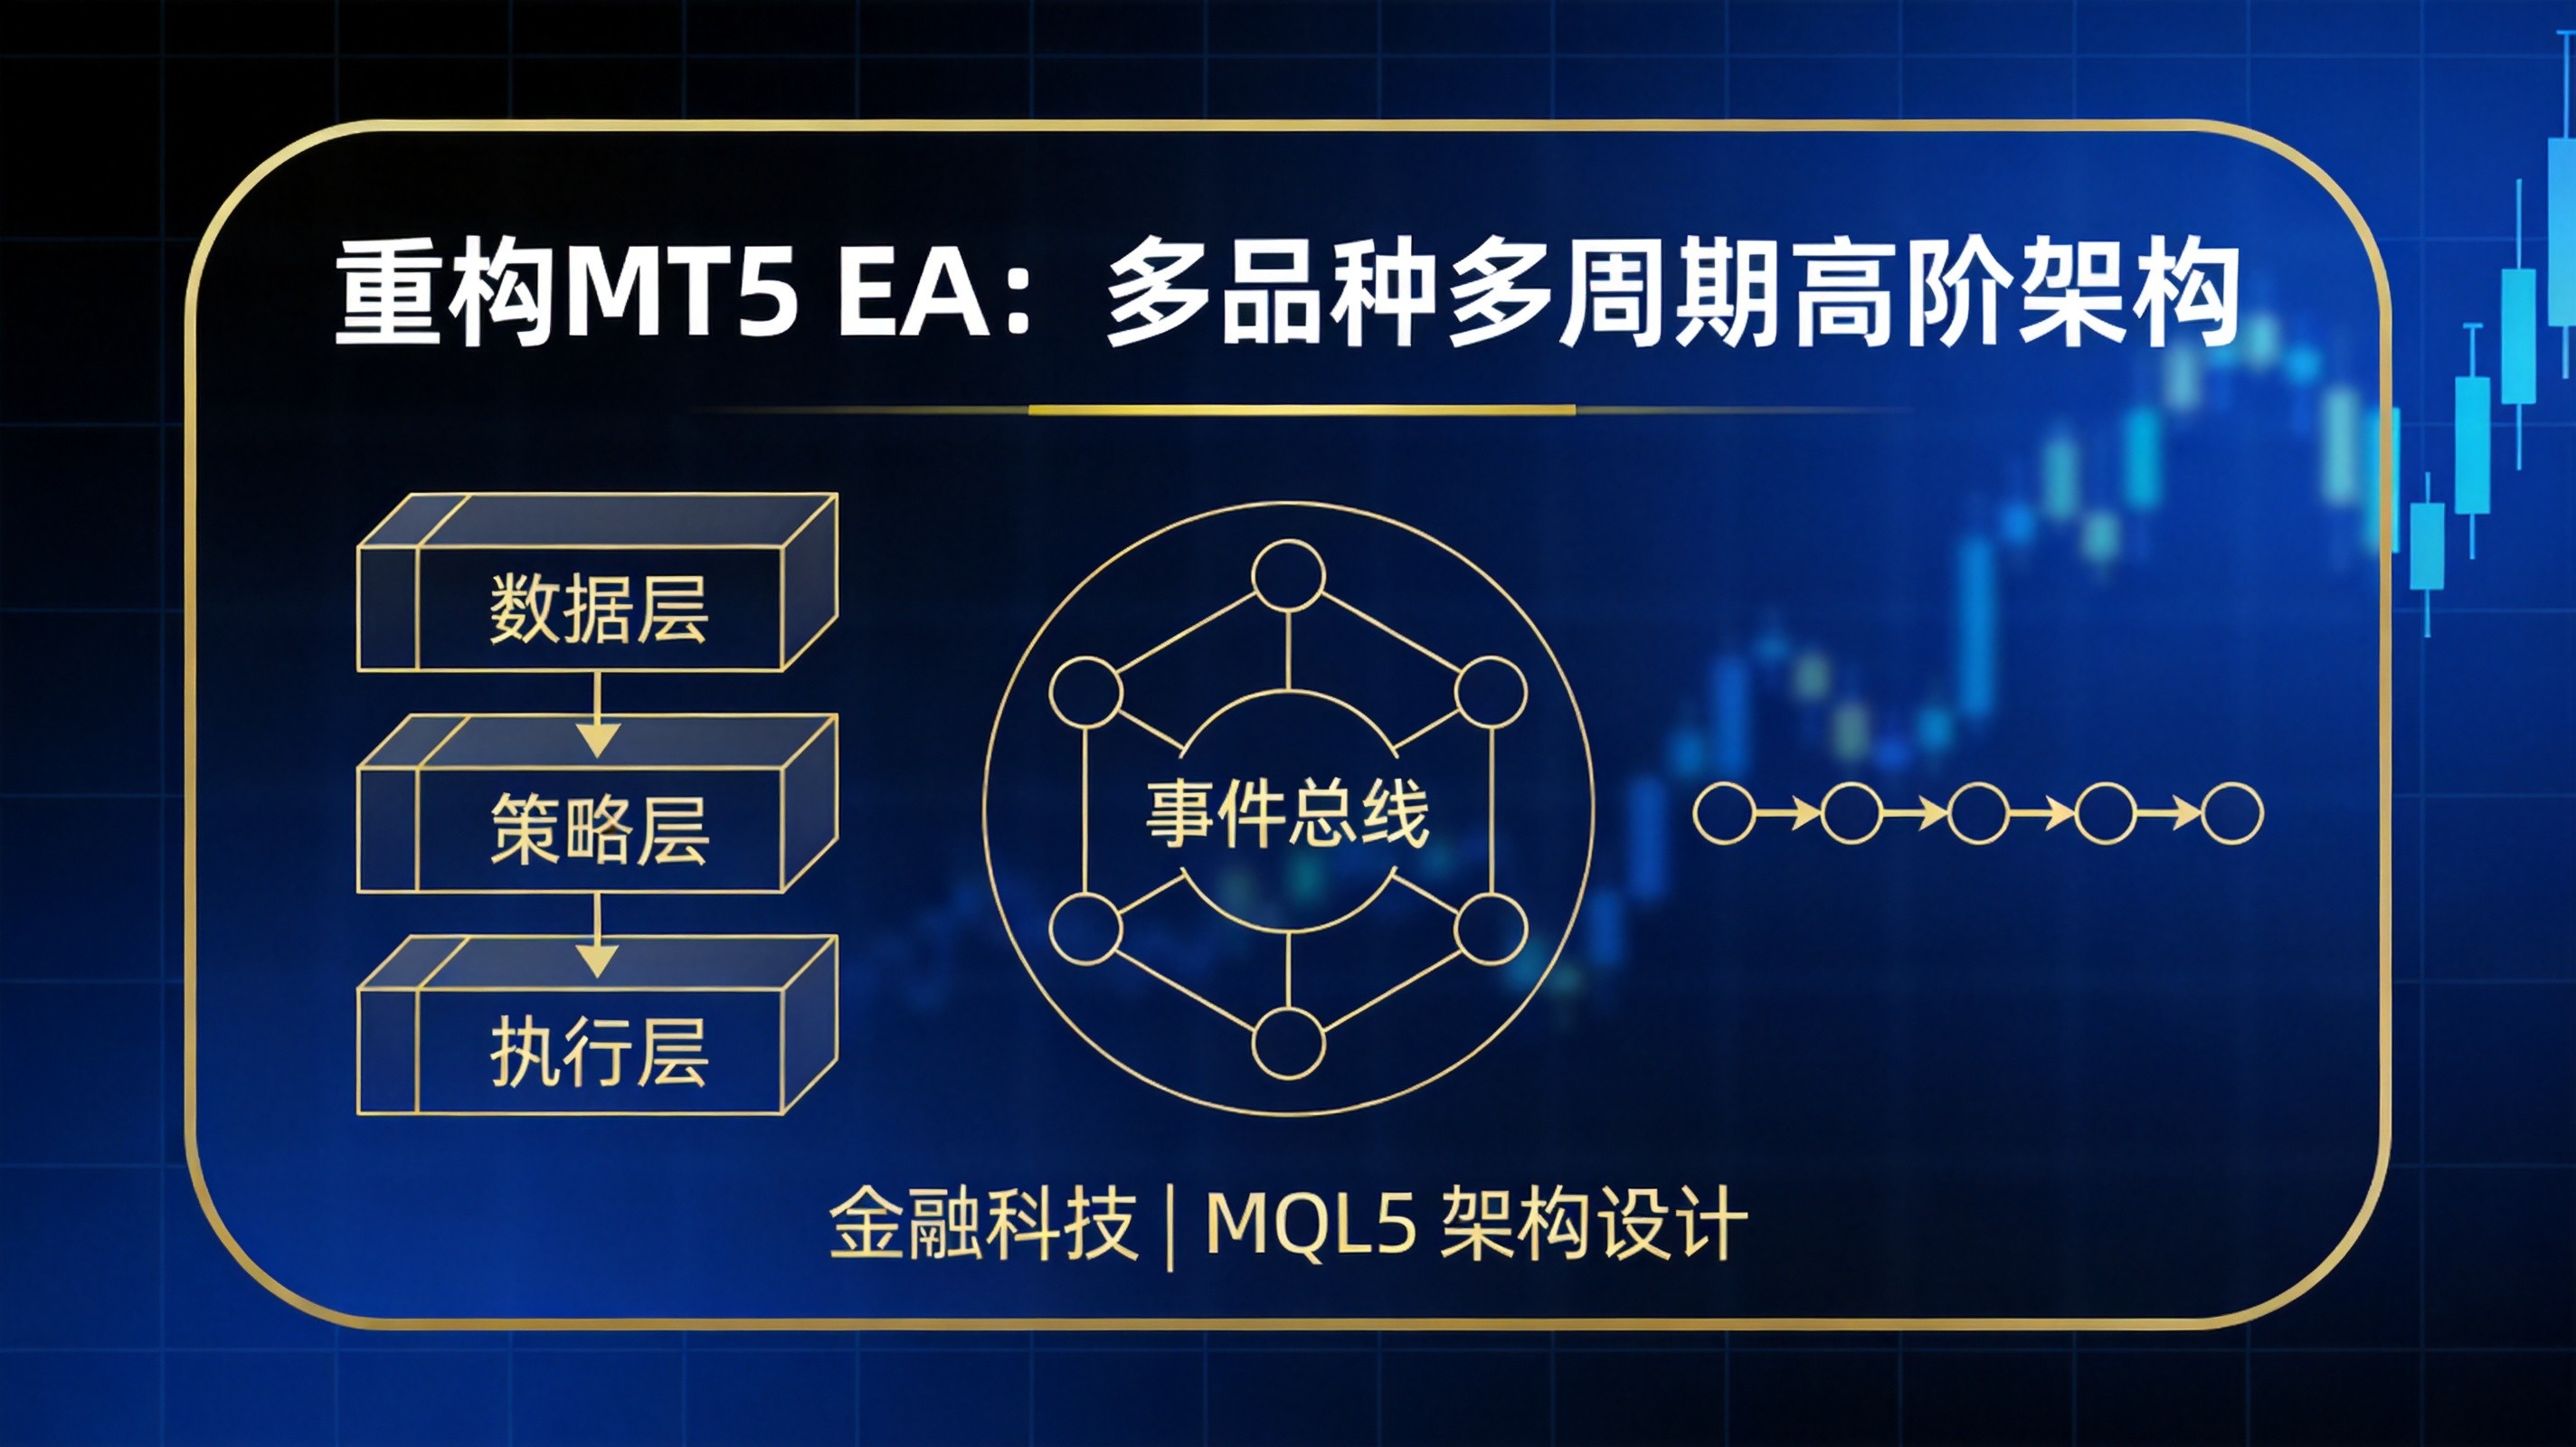
把上面三个坑填掉,架构自然就浮出来了。MSTF EA推荐按四层拆分,每层只做一件事:
| 层级 | 职责 | 关键约束 |
|---|---|---|
| 数据层 | 句柄注册、增量刷新、时间对齐、缺口检测 | 只在OnInit建句柄;只在换bar时拷贝;失败不重试刷屏 |
| 信号层 | 多周期投票、状态机流转、信号去重 | 纯计算,不下单,不读订单,可单独回测 |
| 执行层 | 按品种路由、Magic号隔离、手数归一化、订单发送 | 下单前必须查重;手数必须过品种最小步长 |
| 风控层 | 保证金预算、组合敞口、异常锁死 | 任何一层触发锁死,执行层立即停止开新仓 |
2.1 数据层:句柄注册表
用一个数组把"品种×周期"的所有槽位拉平,每个槽位持有自己那三个指标句柄和预分配的缓冲区。这样无论以后扩到5个品种还是6个周期,代码不用改结构。
//--- 全局句柄表:3 品种 × 4 周期 = 12 个槽位 ---
#define SYM_COUNT 3
#define TF_COUNT  4
#define BUF_NEED  24          // 每槽位只需保留最近 24 根

struct SymTfSlot
{
   string          symbol;
   ENUM_TIMEFRAMES tf;
   int             hFast;     // 快线句柄
   int             hSlow;     // 慢线句柄
   int             hAtr;      // ATR 句柄
   datetime        lastBar;   // 已处理的最新 K 线时间
   double          bufFast[];
   double          bufSlow[];
   double          bufAtr[];
};

SymTfSlot g_slots[SYM_COUNT * TF_COUNT];

bool InitSlot(const int idx, const string sym, const ENUM_TIMEFRAMES tf)
{
   if(!SymbolSelect(sym, true))          // 必须先加入“市场报价”,否则历史取不到
      return(false);

   g_slots[idx].symbol = sym;
   g_slots[idx].tf     = tf;
   g_slots[idx].hFast  = iMA(sym, tf, 20, 0, MODE_EMA, PRICE_CLOSE);
   g_slots[idx].hSlow  = iMA(sym, tf, 60, 0, MODE_EMA, PRICE_CLOSE);
   g_slots[idx].hAtr   = iATR(sym, tf, 14);

   if(g_slots[idx].hFast == INVALID_HANDLE ||
      g_slots[idx].hSlow == INVALID_HANDLE ||
      g_slots[idx].hAtr  == INVALID_HANDLE)
      return(false);

   ArraySetAsSeries(g_slots[idx].bufFast, true);
   ArraySetAsSeries(g_slots[idx].bufSlow, true);
   ArraySetAsSeries(g_slots[idx].bufAtr,  true);

   // 第三个参数是预留容量,避免后续反复重分配造成堆碎片
   ArrayResize(g_slots[idx].bufFast, BUF_NEED, 64);
   ArrayResize(g_slots[idx].bufSlow, BUF_NEED, 64);
   ArrayResize(g_slots[idx].bufAtr,  BUF_NEED, 64);
   return(true);
}

void OnDeinit(const int reason)
{
   for(int i = 0; i < SYM_COUNT * TF_COUNT; ++i)
   {
      if(g_slots[i].hFast != INVALID_HANDLE) IndicatorRelease(g_slots[i].hFast);
      if(g_slots[i].hSlow != INVALID_HANDLE) IndicatorRelease(g_slots[i].hSlow);
      if(g_slots[i].hAtr  != INVALID_HANDLE) IndicatorRelease(g_slots[i].hAtr);
   }
   EventKillTimer();
}
配合增量刷新函数,整个数据层的开销就被压到了"每个新bar一次":
bool RefreshSlot(const int idx)
{
   const datetime t = (datetime)SeriesInfoInteger(g_slots[idx].symbol,
                                                  g_slots[idx].tf,
                                                  SERIES_LASTBAR_DATE);
   if(t == 0)                          // 历史未同步 / 品种不可用
      return(false);
   if(t == g_slots[idx].lastBar)       // 同一根 K 线,不重复拷贝
      return(true);

   if(CopyBuffer(g_slots[idx].hFast, 0, 0, BUF_NEED, g_slots[idx].bufFast) < BUF_NEED) return(false);
   if(CopyBuffer(g_slots[idx].hSlow, 0, 0, BUF_NEED, g_slots[idx].bufSlow) < BUF_NEED) return(false);
   if(CopyBuffer(g_slots[idx].hAtr,  0, 0, BUF_NEED, g_slots[idx].bufAtr)  < BUF_NEED) return(false);

   g_slots[idx].lastBar = t;
   return(true);
}
2.2 时间对齐:用iBarShift识别缺口
bool BarByTime(const string sym, const ENUM_TIMEFRAMES tf,
               const datetime t, MqlRates &out)
{
   // exact = true:找不到“包含 t 的那根 K 线”就返回 -1
   const int shift = iBarShift(sym, tf, t, true);
   if(shift < 0)
      return(false);            // 该时刻无数据:周末、停牌或历史缺失

   MqlRates r[];
   if(CopyRates(sym, tf, shift, 1, r) != 1)
      return(false);

   out = r[0];
   return(true);
}2.3 信号层:三周期投票与状态机
信号层的关键词是"分层":D1定方向,H4定波动状态,H1定触发时点。三层各出一票,累加成分数,只有分数达到阈值才允许进入执行层。这样写的好处是每一层的贡献都能单独回测、单独关掉。
enum ENUM_MSTF_STATE
{
   MSTF_IDLE = 0,   // 无信号
   MSTF_ARMED,      // 小周期已触发,等待大周期确认
   MSTF_ENTERED,    // 已建仓
   MSTF_MANAGED,    // 持仓管理中
   MSTF_LOCKED      // 风控锁死,本轮不再开新仓
};

int VoteScore(const int idx)
{
   int score = 0;

   // 方向层:过滤大周期趋势
   if(g_slots[idx].bufSlow[0] > g_slots[idx].bufSlow[8])  score += 1;
   if(g_slots[idx].bufSlow[0] < g_slots[idx].bufSlow[8])  score -= 1;

   // 波动层:确认波动是否扩张
   double atrAvg = 0.0;
   for(int i = 0; i < 20; ++i) atrAvg += g_slots[idx].bufAtr[i];
   atrAvg /= 20.0;
   const bool expanding = (g_slots[idx].bufAtr[0] > atrAvg * 1.05);

   // 触发层:小周期交叉入场
   const bool crossUp   = (g_slots[idx].bufFast[1] <= g_slots[idx].bufSlow[1] &&
                           g_slots[idx].bufFast[0] >  g_slots[idx].bufSlow[0]);
   const bool crossDown = (g_slots[idx].bufFast[1] >= g_slots[idx].bufSlow[1] &&
                           g_slots[idx].bufFast[0] <  g_slots[idx].bufSlow[0]);

   if(expanding && crossUp)   score += 2;
   if(expanding && crossDown) score -= 2;

   return(score);   // 取值区间 -3 ~ +3
}
注意这里的阈值设计:单靠方向过滤最多得1分,单靠交叉最多得2分,只有"方向一致 + 波动扩张 + 交叉"三者同时成立才会得到3分。把开仓门槛设在|score| ≥ 2,实际上要求"交叉必须伴随波动扩张",这能过滤掉相当一部分震荡市里的假突破。
2.4 执行层:按品种路由与手数归一
多品种最容易出的事故是"同一个信号在两个品种上重复开仓"和"手数算错导致某个品种风险敞口是其他品种的三倍"。解决办法很简单:每个品种绑定一个独立Magic号,下单前必须查重;手数一律走"按风险金额反算",不用固定手数。
ulong MagicOf(const int idx) { return(20261108 + idx); }

bool HasPosition(const string sym, const ulong magic)
{
   for(int i = PositionsTotal() - 1; i >= 0; --i)
   {
      const ulong ticket = PositionGetTicket(i);
      if(ticket == 0) continue;
      if(PositionGetString(POSITION_SYMBOL) != sym) continue;
      if((ulong)PositionGetInteger(POSITION_MAGIC) == magic) return(true);
   }
   return(false);
}

// 按“单笔允许亏损金额”反算手数,自动适配不同品种的点值和最小步长
double CalcLot(const string sym, const double riskMoney, const double slPoints)
{
   const double point     = SymbolInfoDouble(sym, SYMBOL_POINT);
   const double tickSize  = SymbolInfoDouble(sym, SYMBOL_TRADE_TICK_SIZE);
   const double tickValue = SymbolInfoDouble(sym, SYMBOL_TRADE_TICK_VALUE);
   const double step      = SymbolInfoDouble(sym, SYMBOL_VOLUME_STEP);
   const double minLot    = SymbolInfoDouble(sym, SYMBOL_VOLUME_MIN);
   const double maxLot    = SymbolInfoDouble(sym, SYMBOL_VOLUME_MAX);

   if(point <= 0 || tickSize <= 0 || slPoints <= 0 || step <= 0)
      return(0.0);

   // 每 1 手、止损 slPoints 个点,对应的亏损金额
   const double lossPerLot = slPoints * (point / tickSize) * tickValue;
   if(lossPerLot <= 0)
      return(0.0);

   double lot = riskMoney / lossPerLot;
   lot = MathFloor(lot / step) * step;
   lot = MathMin(lot, maxLot);

   // 小于最小手数时宁可不做,绝不向上取整放大实际风险
   if(lot < minLot)
      return(0.0);

   return(NormalizeDouble(lot, 2));
}三、Build 6230:把参数矩阵交给AI助手
3.1 6230到底放开了什么
2026年9月24日发布的MetaTrader 5 Build 6230,核心变化是给AI助手加了一组新的平台操作工具,让它从"能读"进化到"能动手"。官方更新说明里明确列出的能力包括:
| 能力 | 对MSTF开发的实际意义 |
|---|---|
| 读取EA的输入参数并准备策略测试运行 | MSTF的参数动辄几十个,人工在测试器里逐项配置极易出错;助手可以先把参数清单读出来、按组整理、再配置成一次测试 |
| 在图表上启动/移除EA、脚本与指标 | 多品种验证时可以批量挂载同一EA的不同参数实例,省去反复手动拖拽 |
| 访问内置经济日历数据 | 可以按事件窗口切分回测区间,把"非农前后"这类场景单独拉出来验证 |
| MQL5侧:向量与矩阵排序、.NET CoreCLR 8+支持 | 排序原语可以直接用于横截面排名(比如按波动率给品种排序) |
3.2 让参数对AI友好:命名与分组规范
input group "01 品种开关"
input bool Inp_UseEURUSD = true;
input bool Inp_UseGBPUSD = true;
input bool Inp_UseUSDJPY = true;

input group "02 周期与信号"
input ENUM_TIMEFRAMES Inp_TfTrend  = PERIOD_D1;   // 方向过滤周期
input ENUM_TIMEFRAMES Inp_TfFilter = PERIOD_H4;   // 波动确认周期
input ENUM_TIMEFRAMES Inp_TfEntry  = PERIOD_H1;   // 入场触发周期
input int  Inp_EmaFast = 20;
input int  Inp_EmaSlow = 60;
input int  Inp_AtrPeriod = 14;

input group "03 风控"
input double Inp_RiskPct      = 0.5;    // 单笔风险占总权益百分比
input double Inp_MaxMarginPct = 30.0;   // 三品种合计保证金上限
input int    Inp_MaxSlippage  = 20;     // 允许滑点(点)
input int    Inp_ScoreGate    = 2;      // 开仓分数门槛
这套写法的价值不只是"好看"。当参数按业务语义分组、每个参数都有中文注释、开关类参数统一用Inp_Use前缀,AI助手在读取时能直接形成"哪些是品种、哪些是周期、哪些是风控"的认知,后面你让它"把风控组的单笔风险从0.5%调到0.3%,其他保持不动",它就不会误改信号组。
3.3 三条可直接用的指令模板
给AI助手的指令要满足三个条件:说明目标、限定边界、规定输出格式。下面三条是我们在MSTF项目里反复用过、比较稳的模板。
【模板一:参数盘点】
读取当前图表上EA的全部输入参数,按“品种/周期/信号/风控”四组整理成表格,
列出:参数名、当前值、取值范围(如能从代码注释推断)、是否影响开仓频率。
不要修改任何参数,只输出表格。

【模板二:测试配置生成】
基于上面的参数清单,生成三套测试配置:
- 保守组:只改风控组,单笔风险 0.3%
- 中性组:单笔风险 0.5%,其余保持当前值
- 激进组:单笔风险 0.8%,并把开仓分数门槛从 2 提到 3
输出格式:每套配置一行,写明“参数名=值”,未列出的参数视为保持默认。
生成后先给我确认,确认后再配置到策略测试器。

【模板三:回测结果对照】
读取策略测试器最近三次单次测试的报告,提取:总交易数、盈利因子、
最大回撤、平均持仓时间,做成对照表,并指出哪一项指标的变化幅度最大。
不要给出“哪套参数更好”的结论,只描述数据差异。
第三条模板最后那句"不要给结论"是有意为之。让AI描述数据、让人做判断,这个分工在MSTF上尤其重要——参数好坏取决于你的风险偏好、资金规模和能承受的回撤,这些信息AI没有。
3.4 AI不能替你做的事
明确边界:AI适合做"枚举、整理、搬运、描述",不适合做"取舍、授权、风控红线设定"。尤其涉及开仓逻辑、止损止盈、资金管理这三类代码,建议坚持人工编写与人工审核,AI只参与外围工具代码和审查清单的执行。
四、性能压榨:把重活从OnTick里挪走
4.1 节流:新bar驱动取代tick驱动
MSTF最大的性能陷阱是"用OnTick驱动一切"。3个品种同时在跑,每个品种每秒可能有多次报价更新,OnTick的调用频率是单品种的三倍,而绝大多数tick对H1以上的信号毫无意义——因为K线根本没变。把重逻辑挂到"换bar"上,是首先要做的节流。
4.2 OnTimer + 自定义事件:把模块解耦
跨品种扫描还有一个隐含问题:非图表品种的价格变化不会触发OnTick(OnTick只跟随图表品种)。所以如果只在OnTick里扫全部品种,非图表品种的信号会被延迟到图表品种下次跳动时才被发现。用OnTimer做秒级节拍扫描可以解决这个问题,再用自定义事件把"算出来"和"要不要下单"彻底解耦。
#define EVT_MSTF_SIGNAL  1001
input int Inp_ScanMs = 5000;      // 扫描节拍(毫秒)

void OnTimer()
{
   if(!TerminalInfoInteger(TERMINAL_CONNECTED)) return;
   if(!MQLInfoInteger(MQL_TRADE_ALLOWED))       return;

   for(int i = 0; i < SYM_COUNT * TF_COUNT; ++i)
   {
      if(!RefreshSlot(i)) continue;              // 数据没换 bar,直接跳过
      const int score = VoteScore(i);
      if(MathAbs(score) < Inp_ScoreGate) continue;

      // 数据层只负责发事件,执行层自己决定要不要开仓
      EventChartCustom(0, EVT_MSTF_SIGNAL, (long)i, (double)score, g_slots[i].symbol);
   }
}

void OnChartEvent(const int id, const long &lparam,
                  const double &dparam, const string &sparam)
{
   if(id != CHARTEVENT_CUSTOM + EVT_MSTF_SIGNAL) return;
   TryEnter((int)lparam, (int)dparam, sparam);
}4.3 异步下单与成交确认
多品种同时发信号时,同步的OrderSend会在等待服务器应答的过程中阻塞整个EA,导致后面的品种被延迟处理。OrderSendAsync把"发送"和"等结果"拆开,代价是你必须自己处理确认逻辑——异步返回成功只代表请求被受理,不代表成交。
bool SendAsync(MqlTradeRequest &req)
{
   MqlTradeResult res;
   ResetLastError();
   if(!OrderSendAsync(req, res))
   {
      PrintFormat("异步请求发送失败 err=%d", GetLastError());
      return(false);
   }
   // 注意:这里的返回码只代表“请求已被接受”
   if(res.retcode != TRADE_RETCODE_PLACED && res.retcode != TRADE_RETCODE_DONE)
   {
      PrintFormat("请求未受理 retcode=%d comment=%s", res.retcode, res.comment);
      return(false);
   }
   return(true);
}

// 真正的成交确认在这里
void OnTradeTransaction(const MqlTradeTransaction &trans,
                        const MqlTradeRequest &request,
                        const MqlTradeResult  &result)
{
   if(trans.type != TRADE_TRANSACTION_DEAL_ADD) return;
   // 记录 ticket、更新状态机、回写日志
}
4.4 回测加速的边界:MQL5没有用户线程
五、实盘避坑:滑点、缺口与品种差异
5.1 数据缺口与"最后一根未完成K线"
回测里所有K线都是完整的,实盘里最后一根永远是"正在形成"的。MSTF跨品种做共振时,如果A品种刚开盘、B品种还没开盘,两边拿到的"最后一根"含义完全不同。判断办法是看最新K线时间距当前时间的间隔,超过阈值就标记为数据陈旧,本轮不参与投票。
bool IsStale(const string sym, const ENUM_TIMEFRAMES tf, const int maxHours)
{
   const datetime t = (datetime)SeriesInfoInteger(sym, tf, SERIES_LASTBAR_DATE);
   if(t == 0) return(true);                       // 取不到时间,视为不可用
   return((TimeCurrent() - t) > maxHours * 3600); // 超时视为陈旧
}
5.2 品种后缀与最小止损距离
同一个EURUSD,在不同经纪商那里可能叫EURUSD.a、EURUSDm、EURUSD.pro、EURUSD.raw。把"EURUSD"硬编码进MSTF代码,换一家经纪商就全部失效——这是多品种EA常见的实盘事故来源,而且往往在部署当天才发现。
string ResolveSymbol(const string base)
{
   if(SymbolSelect(base, true) && SymbolInfoInteger(base, SYMBOL_SELECT))
      return(base);

   const string suffix[] = {".a", ".m", ".pro", ".raw", "m", "c", "_"};
   for(int i = 0; i < ArraySize(suffix); ++i)
   {
      const string cand = base + suffix[i];
      if(SymbolSelect(cand, true) && SymbolInfoInteger(cand, SYMBOL_SELECT))
         return(cand);
   }
   return("");     // 一个都匹配不上,让 OnInit 直接失败,别带着空符号跑
}SYMBOL_TRADE_STOPS_LEVEL最小止损距离(以点为单位)。EURUSD的点差常在1点上下,而某些交叉盘或黄金品种的点差是几十点,用同一套固定点数止损横跨所有品种,等于给不同品种设计了完全不同的风险水平。止损点数应该由"品种波动率"推出,再和平台最小距离取最大值。
5.3 保证金叠加:多品种同时持仓的真实成本
单品种时"仓位占多少保证金"是静态的;三品种同时持仓时,保证金是叠加的,而且某些品种组合(比如EURUSD多 + USDJPY多)在净敞口上并不像看起来那么分散。下单前必须做一次预算检查。
bool MarginOK(const string sym, const double lot, const double price)
{
   double need = 0.0;
   if(!OrderCalcMargin(ORDER_TYPE_BUY, sym, lot, price, need))
      return(false);

   const double free = AccountInfoDouble(ACCOUNT_MARGIN_FREE);
   return(need > 0.0 && need < free * 0.5);   // 单笔最多吃掉一半可用保证金
}六、收尾:把MSTF做成可维护的工程
MSTF的复杂度不在某一行代码,而在于"所有东西都同时发生了变化"。三个品种、四个周期、几十个参数,任何一个环节出错,现象都是"回测和实盘不一致",而原因可能藏在十几层调用之下。所以这类系统的核心竞争力不是策略多聪明,而是能不能被拆开单独验证。
至于AI辅助,Build 6230之后它确实能在"参数整理—测试配置—结果对照"这一段替你省下大量重复劳动,但它省的是手,不是脑子。MSTF这种系统的架构决策、风控红线、上线节奏,仍然必须由人来定。工具越强,越需要有人知道边界在哪。
本文涉及的全部核心代码片段已在正文中完整给出,可直接编译运行。建议的验证路径是:先在策略测试器里跑单品种单周期确认基础逻辑,再逐步加品种、加周期,每加一次都重新看一遍回测的成交明细和日志;等三个品种都稳定之后,再上模拟盘跑至少一个完整的月度周期,最后才考虑小资金实盘。
扫码关注,获取更多EA开发干货
微信公众号
视频号