EA过拟合识别与策略验证实战:从回测到实盘的7道质量关卡
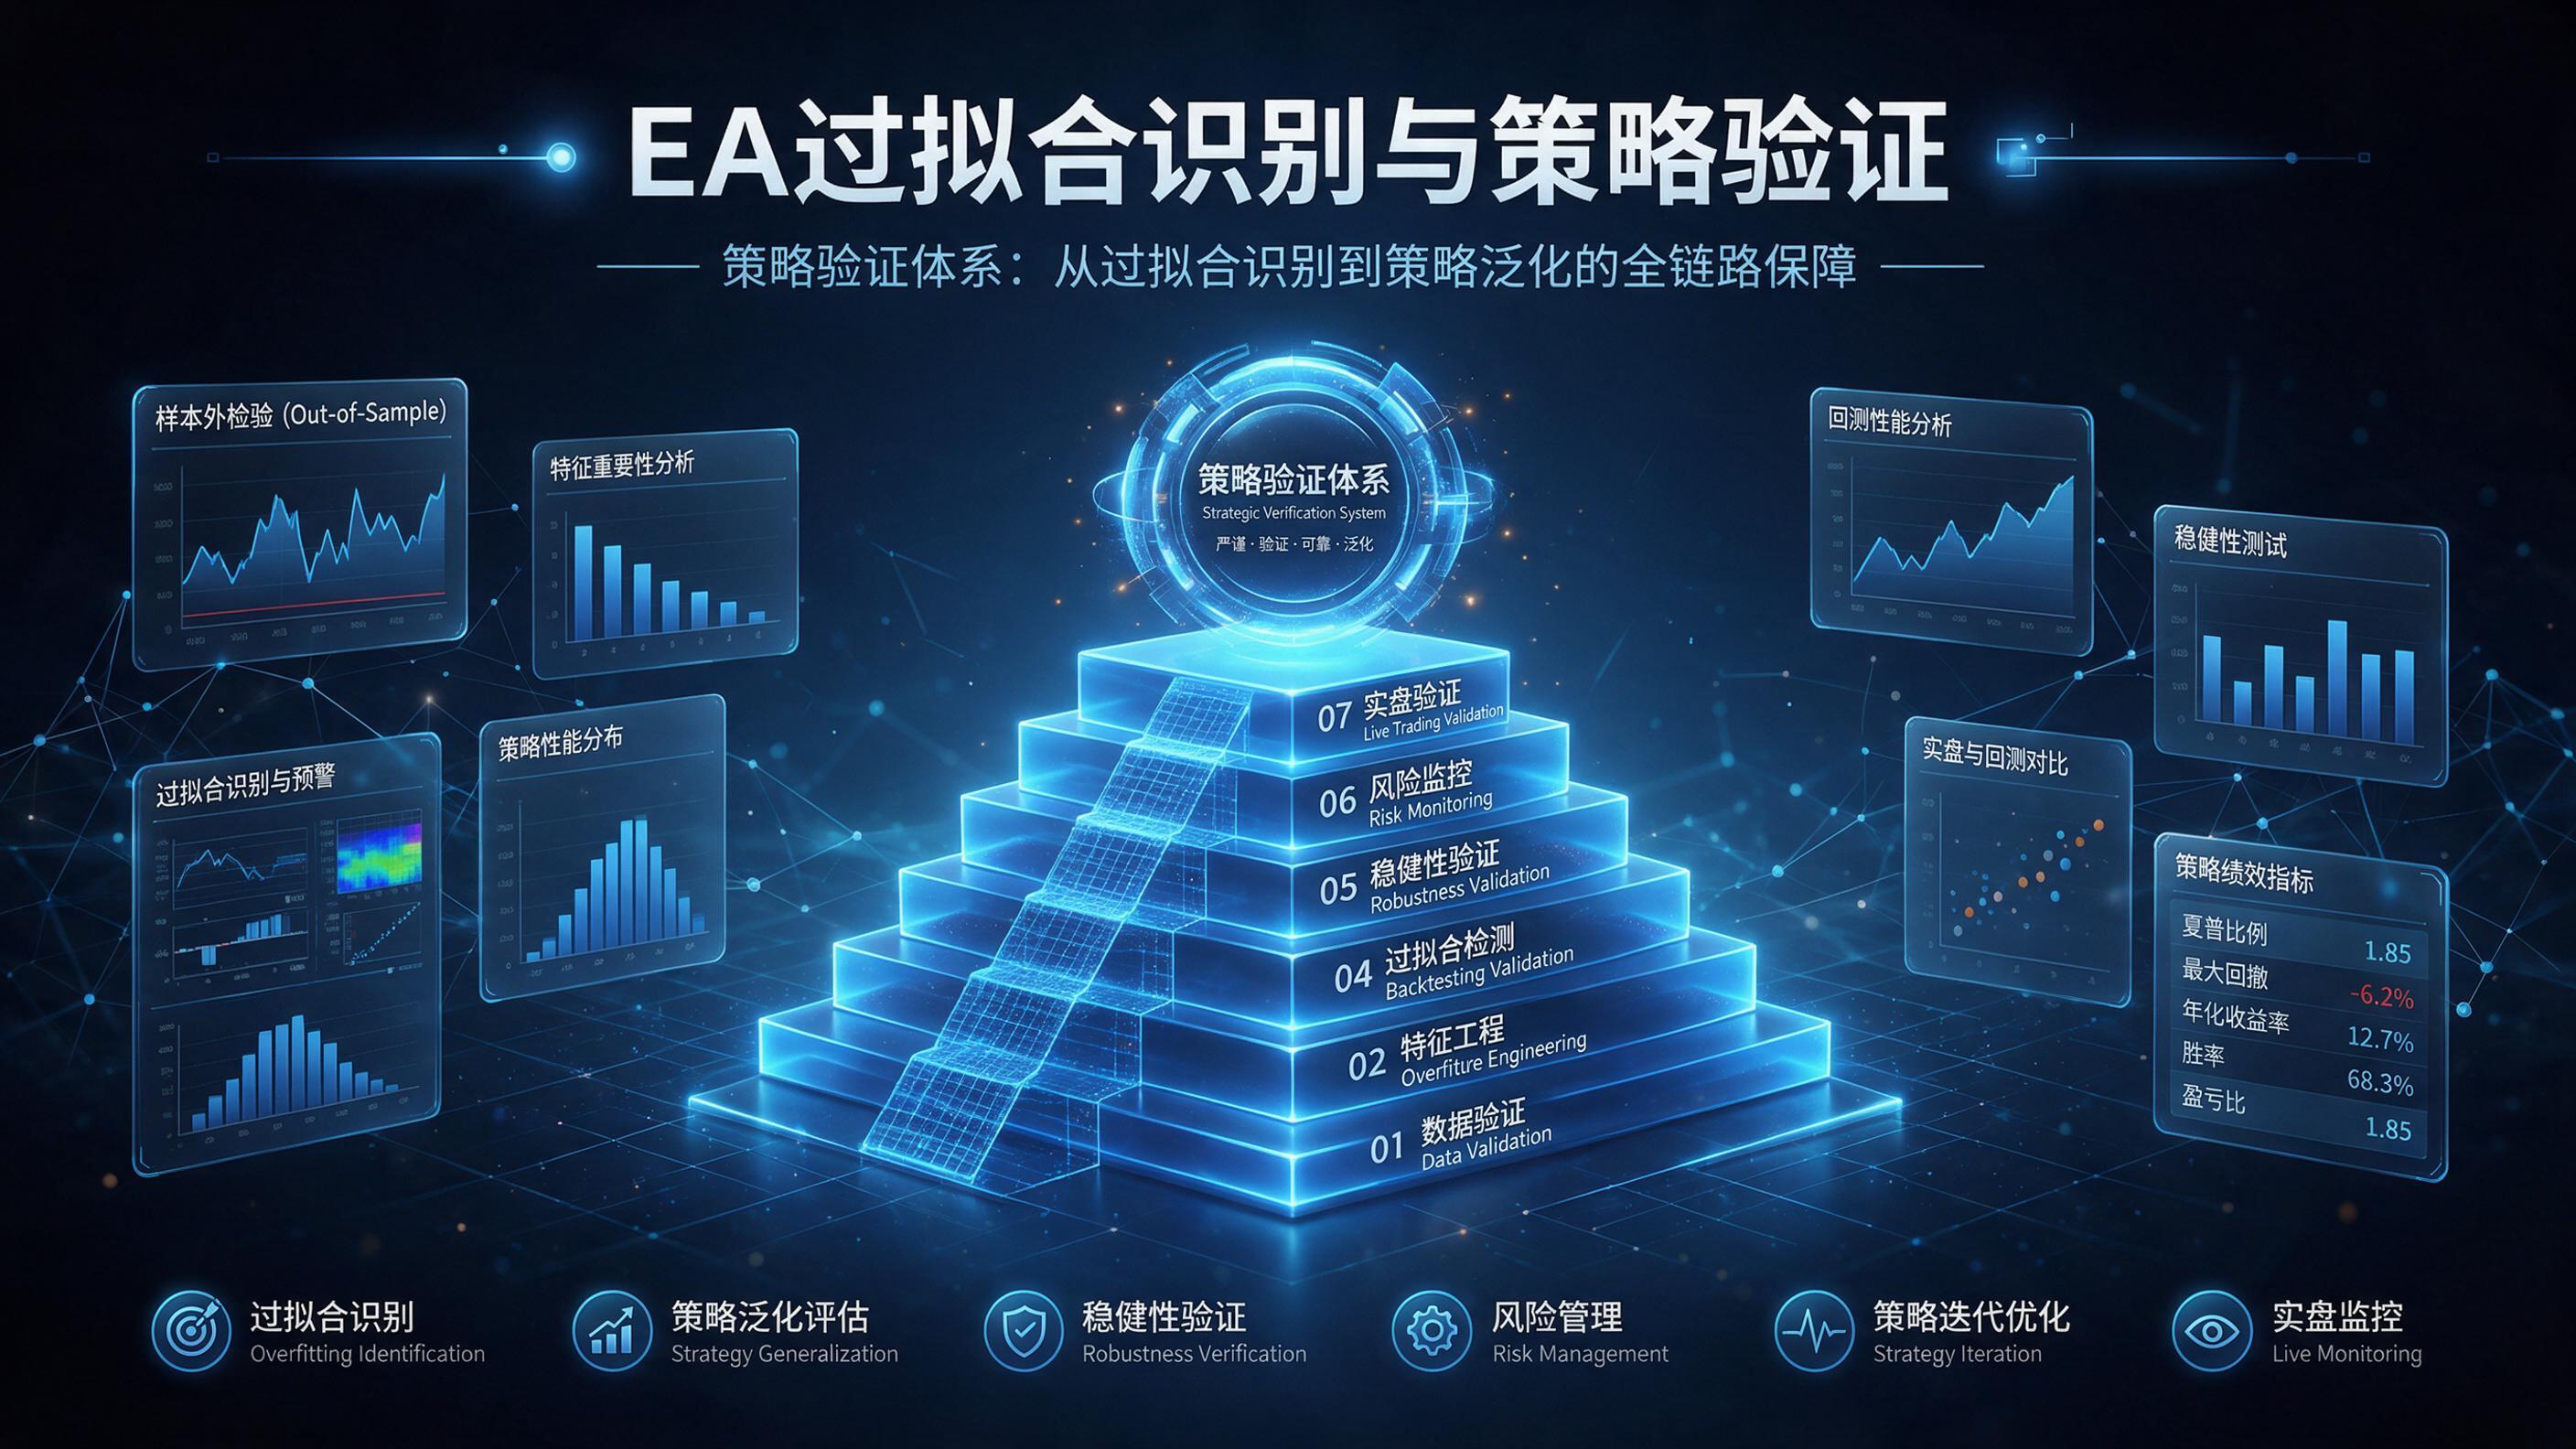
EA过拟合识别与策略验证实战:从回测到实盘的7道质量关卡
告别"回测封神、实盘翻车",建立一套科学严谨的策略鲁棒性验证体系
引言:为什么你的EA回测封神,实盘却原形毕露?
不知道你有没有过这样的经历:花了几个星期甚至几个月,辛辛苦苦开发了一套EA,在MT5策略测试器里跑了三年历史数据,净值曲线一路向北,收益翻了五倍,最大回撤还不到8%,夏普比率高达2.8。你看着这份完美的回测报告,感觉自己找到了交易的圣杯,激动得连夜把EA挂上了实盘账户。
结果呢?实盘跑了不到两个月,账户回撤了30%。你翻来覆去地看回测报告,怎么也想不明白——明明回测里那么稳,为什么一到实盘就变成了另一副模样?是哪里出了问题?是行情变了,还是EA坏了?
答案很可能是:你的EA从一开始就没有"真的有效",它只是完美地拟合了那一段历史数据而已。
据Journal of Financial Markets上关于量化策略实盘表现的研究统计,市场上约75%-80%的量化策略在实盘中的表现显著低于回测水平,其中很大一部分甚至直接从盈利变成亏损。造成这一现象的核心原因,就是过拟合(Overfitting)。
过拟合就像交易世界里的"美颜相机"——它能把一段平平无奇的历史行情,拍成一张看起来无懈可击的净值曲线。但美颜后的照片不是真实的你,过拟合后的回测也不是真实的策略表现。实盘一开,滤镜碎了,原形毕露。
那么,有没有办法在实盘之前就识别出过拟合?有没有一套系统的方法,能够层层筛选、步步验证,把那些"看起来很美"的劣质策略挡在实盘门外?
答案是肯定的。本文将为你构建一套完整的策略质量验证体系——从过拟合的本质和红旗指标讲起,然后逐一拆解7道递进式的验证关卡:样本内外检验、Walk-Forward滚动验证、参数敏感性分析、蒙特卡洛随机性检验、多品种交叉验证、实盘差异分析、持续监控与衰退预警。每一道关卡都配有具体的操作方法和判断标准,让你可以直接照着执行。
最后,我们会用一个真实的EA案例,完整演示它是如何在7道关卡中被层层证伪、逐步打回原形的。文末还附有可直接打印的策略验证检查单(Checklist),30+项检查点,上线前逐项打钩即可。
一、过拟合的本质——5大成因深度剖析
在讲验证方法之前,我们得先搞清楚:过拟合到底是什么?它为什么会发生?只有理解了根源,才能对症下药。
从统计学的角度来说,过拟合指的是模型在训练数据上表现极好,但在未见过的新数据上表现急剧下降的现象。放到EA交易里,就是回测(训练数据)赚得盆满钵满,实盘(新数据)亏得一塌糊涂。
过拟合的产生不是单一原因造成的,它通常是多个因素共同作用的结果。我们把EA开发中最常见的过拟合成因归纳为以下五大类:
1.1 参数过度优化
这是最常见也是最容易被忽视的过拟合成因。
假设你有一个均线交叉策略,有两个参数:快线周期和慢线周期。你用遗传算法在MT5里跑了一遍优化,找到了"最优参数组合"——快线17,慢线43。在这组参数下,回测收益最高,回撤最小。
但问题来了:为什么是17和43?为什么不是16和42?为什么不是18和44?如果参数微调一下,收益就大幅下降,那说明什么?说明这组参数只是"恰好"命中了历史数据中的某个特定规律,而这个规律在未来未必会重复出现。
一个经验参考是:每增加一个可调参数,你至少需要多30-50笔交易样本来维持统计显著性。如果你的策略有10个参数,但回测只有100笔交易,那几乎可以肯定存在过拟合。
1.2 样本偏差
第二个成因,是回测样本本身的偏差。
比如你回测了2023-2024年的EURUSD数据,这两年恰好是美元的单边贬值周期。你的趋势跟踪策略在这段时间里表现非常好,因为行情一直在走单边。但如果未来市场进入震荡期呢?你的策略还能有效吗?
很多人回测的时候,会不自觉地"挑选"一段对自己策略有利的时间段。比如趋势策略就选大趋势行情回测,网格策略就选震荡行情回测。这样测出来的结果当然好看,但它不具备普适性——因为你只测了"顺风局",没测"逆风局"。
真正稳健的策略,应该在各种市场环境下都能活下来——趋势行情能赚钱,震荡行情少亏钱,极端行情不爆仓。如果你的回测周期恰好避开了所有重大行情事件(比如2020年3月的新冠股灾、2022年的美联储加息周期),那你的回测结果就要打一个大大的问号。
1.3 未来函数
未来函数(Look-ahead Bias)是一种更隐蔽的过拟合形式。它指的是策略在信号产生的那一刻,实际上使用了当时还不可知的未来数据。
举个最简单的例子:你写了一个策略,用当天的最高价来设置止损。问题是——当天的最高价要等到收盘之后才知道,你在盘中怎么能用它来设止损呢?这就是典型的未来函数。
判断有没有未来函数的一个简单方法:把回测周期缩短到最近一个月,然后用"可视化模式"(MT5策略测试器的可视化功能)逐根K线看,观察信号出现的时候,价格是否已经走到了信号所依赖的位置。如果信号总是"恰好"出现在最低点或最高点附近,那大概率有未来函数。
1.4 交易成本忽略
第四个成因,严格来说不算"过拟合",但它的效果和过拟合很像——回测盈利,实盘亏损。
很多人回测的时候,用的是默认的点差设置,甚至是0点差,也没有考虑滑点和手续费。这样回测出来的收益当然好看。但实盘交易中,每一笔交易都要支付点差、滑点、手续费,这些成本累积起来是非常可观的。
尤其是对于高频交易和剥头皮策略来说,交易成本占利润的比例可能高达50%甚至更多。回测的时候没算成本,看起来利润丰厚;实盘一算成本,发现利润还不够交手续费的。
1.5 幸存者偏差
最后一个成因,也是最容易被忽略的,是幸存者偏差。
什么意思呢?假设你用遗传算法优化了一个策略,测试了1000组不同的参数组合,最后选出了表现最好的那一组。你拿着这组参数的回测报告说:"看,我的策略有多棒!"
但你忘了——这只是1000组里面最好的那一组,剩下的999组表现如何?如果1000组里面只有1组盈利,其他999组都亏损,那这1组的盈利很可能只是运气好,正好撞上了历史行情中的某些偶然波动。你把它选出来,不是因为策略逻辑有效,而是因为它是"幸存者"——而幸存者是有偏差的。
以上就是过拟合的五大核心成因。读到这里,你可能会倒吸一口凉气——原来回测里有这么多坑?没错,回测的水很深。但别担心,接下来我们会逐一拆解应对的方法。
二、过拟合的红旗指标——10个Warning Signs
在开始做详细的7关验证之前,我们可以先用一组"红旗指标"快速筛查。如果你的EA出现了以下这些信号,就要高度警惕了——它很可能是一个过拟合的产物。这些红旗指标不能直接证明过拟合,但它们是重要的警示信号,出现得越多,过拟合的概率就越高。
红旗指标1:净值曲线过于平滑
如果一个EA的净值曲线近乎一条45度角的直线,几乎看不到回撤,那千万不要觉得这是"神级EA"——恰恰相反,这大概率是参数孤岛的典型特征。
真实的交易策略一定会有回撤,哪怕是最稳健的策略,也会有连续亏损的时候。净值曲线越平滑,说明策略对历史行情的拟合程度越高——它精准地踩中了每一个波动的节奏,但这种精准在未来很难复制。
红旗指标2:胜率极高但盈亏比很低
胜率超过70%,但平均盈亏比不到1.2,这种"高频捡硬币"式的策略要特别小心。它可能在回测期内赚了很多笔小钱,但只要遇到一次大的行情反转,就会把之前的利润全部吐回去。
这种策略的本质,相当于每天在马路中间捡硬币——大部分时候都能捡到,但总有一天会被车撞。回测期内恰好没遇到那辆车,不代表以后不会遇到。
红旗指标3:参数微调收益骤降
把核心参数微调10%,收益就下降50%以上,这是典型的参数孤岛特征。说明策略的盈利完全依赖于某个极窄的参数区间,参数稍微动一下就不行了。
真正稳健的策略,应该有一片"参数高原"——在比较宽的参数范围内都能稳定盈利,只是收益高低不同而已。
红旗指标4:样本内夏普极高,样本外骤降
如果你把数据切成训练集和测试集,训练集的夏普比率超过3,但测试集的夏普不到1,这几乎可以确认是过拟合了。
样本内和样本外表现差异越大,过拟合越严重。一个好的策略,样本内外的表现应该是接近的,不会有数量级的差距。
红旗指标5:仅在单一品种/周期有效
一个策略只在EURUSD的M15周期上盈利,换个品种、换个周期就不行了,这说明它可能只是拟合了EURUSD M15这段历史数据的特定波动模式,而不是找到了什么普适的交易规律。
红旗指标6:回测周期刻意避重大事件
如果回测的起止时间恰好"完美"避开了所有重大行情事件——比如避开了2020年3月的新冠暴跌、避开了2022年的美联储加息、避开了英国脱欧等黑天鹅事件,那这份回测报告的含金量就要大打折扣。
真正的压力测试,恰恰要看策略在极端行情下的表现。平时赚钱不算本事,风暴来临时还能活下来才算。
红旗指标7:交易次数极少却收益极高
回测3年只有50笔交易,但收益翻了3倍——这种情况的统计显著性非常低。50笔交易可能只是运气好,不足以证明策略逻辑有效。
一般来说,至少需要100笔以上的交易样本,才能初步判断策略是否具有统计显著性。样本量越小,结果的偶然性越大。
红旗指标8:每笔交易利润接近固定值
如果每笔交易的盈亏都接近某个固定数值,比如每笔都是赚10个点或亏10个点,这可能意味着策略存在未来函数——比如用了固定点数的止盈止损,但止盈止损的触发是基于未来价格的。
正常的策略,每笔交易的盈亏应该是有波动的,不会整齐划一。
红旗指标9:马丁/加仓类策略回测期内无极端行情
马丁格尔、网格加仓这类策略,在震荡行情中会表现得非常稳健,净值曲线平滑得让人惊喜。但它们的风险在尾部——一旦遇到极端单边行情,可能一次就爆仓。
如果回测期内恰好没有遇到足够大的单边行情,那马丁策略的回测报告就是"幸存者偏差"的典型——不是策略安全,只是灾难还没发生而已。
红旗指标10:策略逻辑无法用交易原理解释
最后一个红旗指标,也是最核心的一个:策略的盈利逻辑能不能用合理的交易原理解释?
比如,均线交叉策略的逻辑是"趋势跟踪"——价格站上均线说明趋势向上,做多;跌破均线说明趋势向下,做空。这个逻辑是清晰的、可解释的。
但如果你用了5个不同的指标、10个参数,组合出一个信号条件,自己都说不清为什么这个条件能赚钱,只是"回测显示它有效",那这大概率就是纯数据挖掘出来的伪规律——历史数据中恰好存在这样一个模式,但未来不会重复。
三、第1关:样本内/样本外检验(In-Sample / Out-of-Sample)
好,现在我们正式进入7道验证关卡。第1道关卡,也是最基础的一道,是样本内/样本外检验,简称IS/OOS检验。
3.1 关卡目标
验证策略在"未见过的数据"上是否依然有效。
这听起来很简单,但实际上很多人连这一关都过不了——因为他们根本没有做样本外测试,所有参数都是用全部历史数据优化出来的,然后又用同样的数据去评估表现,这相当于"既当运动员又当裁判员",结果当然好看,但没有任何参考价值。
3.2 核心原理
IS/OOS检验的核心思想是:把历史数据按时间顺序切分成两部分,前一部分叫训练集(In-Sample),用来优化策略参数;后一部分叫测试集(Out-of-Sample),用来验证策略效果。
关键在于:测试集的数据在策略开发和优化的过程中绝对不能被偷看。就像考试一样,你只能用课本(训练集)学习,然后用试卷(测试集)来考。如果你提前偷看了试卷答案,那考试成绩就没有意义了。
3.3 实操方法
在MT5中做IS/OOS检验非常简单,只需要调整策略测试器的日期范围即可:
- 确定总回测周期,比如2022年1月1日到2025年12月31日(共4年)
- 将前70%-80%作为训练集,比如2022.01.01 - 2025.01.01(约3年)
- 在训练集上进行参数优化,选出最优参数组合
- 然后将测试日期改为后20%-30%,也就是2025.01.01 - 2025.12.31(约1年)
- 用刚才选出的最优参数,在测试集上跑一遍回测
- 对比训练集和测试集的表现
切分比例通常是7:3或8:2。训练集不能太短,否则参数优化不充分;测试集也不能太短,否则检验结果不具备统计意义。一般来说,测试集至少要有30-50笔交易。
3.4 判断标准
- 夏普比率衰减:OOS的夏普比率不低于IS的70%。比如IS夏普是2.0,OOS夏普至少要在1.4以上
- 最大回撤增幅:OOS的最大回撤不超过IS的1.5倍。比如IS最大回撤是10%,OOS最多不能超过15%
- 收益方向:OOS必须还是正收益的——如果训练集大赚,测试集大亏,那肯定是严重过拟合
- 胜率稳定性:OOS的胜率与IS的胜率差异不超过10个百分点
以上标准满足得越多,说明策略的稳健性越好。如果有2项以上不达标,就要警惕过拟合的可能。
3.5 常见误区
第1个常见误区是"偷看测试集"。很多人嘴上说着IS/OOS,但实际上优化参数的时候用了全部数据,然后再"切"出一部分当测试集——这自欺欺人,没有任何意义。
第二个常见误区是"反复迭代直到OOS也好"。首次OOS表现不好,就回去改策略、调参数,然后再跑OOS,直到OOS表现也好看为止。这本质上还是过拟合——因为你反复用测试集来"指导"策略开发,测试集已经不再是"未见过的数据"了。这叫"样本外过拟合",比普通过拟合更隐蔽。
四、第2关:Walk-Forward Analysis 滚动向前验证
通过了IS/OOS检验,说明策略在未见过的数据上还能盈利。但这还不够——因为IS/OOS只是"一次性"的验证,而真实的策略开发和交易是一个持续迭代的过程。于是我们有了第二道关卡:Walk-Forward Analysis(WFA),中文叫滚动向前分析或逐步前移分析。
4.1 关卡目标
模拟真实的策略开发与迭代过程,检验策略的长期适应性。
什么意思呢?在现实中,你不会用3年前优化的参数一直交易到现在——你会每隔一段时间,用最新的历史数据重新优化一次参数,然后用新参数继续交易。WFA就是模拟这个过程:不断地用"过去的数据"优化参数,然后在"接下来的未来数据"上测试,滚动向前推进。
4.2 核心原理
WFA的核心思想可以用一张图来理解:把历史数据分成很多个窗口,每个窗口包含一段"训练期"和一段"测试期"。训练期用来优化参数,测试期用来验证效果。然后整个窗口向前滚动,进入下一轮训练和测试。
举个例子:假设你有4年数据,设定训练期为1年,测试期为3个月,滚动步长也是3个月。那么:
- 第1轮:用第1年数据优化参数,测试接下来3个月的表现
- 第2轮:用第1年3个月到第2年3个月的数据优化参数,测试接下来3个月的表现
- 第3轮、第4轮……以此类推
- 最后把所有测试期的结果拼接起来,形成一条完整的"滚动向前净值曲线"
这条曲线才是最接近策略"真实表现"的——因为它模拟了你真实交易中会做的事情:定期用最新数据重新优化参数。
4.3 关键参数设计
WFA有三个关键参数需要设计:
1. 样本内窗口长度(训练期):多长的历史数据用来优化参数?太短的话,参数优化不充分;太长的话,可能包含了已经过时的市场环境。对于日内交易策略,通常建议训练期为1-2年;对于波段或趋势策略,训练期可以更长,2-3年甚至更久。
2. 样本外窗口长度(测试期):每次优化后的参数用多久?太短的话,测试结果没有统计意义;太长的话,参数可能已经过时了。一般来说,测试期是训练期的1/4到1/2左右。比如训练期1年,测试期就是3个月到6个月。
3. 滚动步长:每隔多久重新优化一次参数?步长可以等于测试期长度(每次测试完就重新优化),也可以更短(比如每个月优化一次,但测试期还是3个月)。步长越短,重新优化越频繁,计算量越大,但也越接近真实交易中的操作习惯。
4.4 实操方法
MT5本身没有内置WFA功能,但我们可以手动变通实现:
- 先确定训练期长度、测试期长度和总回测周期
- 在Excel中列出每一轮的训练日期范围和测试日期范围
- 首轮:在MT5策略测试器中设置训练期的日期,运行参数优化,记录最优参数
- 然后把日期改成测试期,用刚才的最优参数跑一遍回测,记录测试期的净值变化
- 第二轮:把训练期和测试期各向前滚动一个步长,重复上述操作
- 所有轮次完成后,把每一轮测试期的净值曲线拼接起来,形成完整的WFA曲线
这个过程听起来有点繁琐,但实际上熟练了之后,对于一个中等复杂度的策略,半天时间就能做完一轮完整的WFA。如果你的策略参数比较多、优化时间比较长,可以考虑使用MQL5 Cloud Network云网络来加速优化过程。
4.5 评估指标
除了WFE,还要关注以下几点:
- 所有测试期中,盈利的测试期占比是多少?如果10轮测试有8轮盈利,说明策略的稳定性不错
- 最大单段回撤是多少?有没有哪一段测试期出现了异常大的回撤
- 拼接后的完整WFA净值曲线,最大回撤和夏普比率是多少
4.6 进阶技巧
五、第3关:参数敏感性分析——寻找参数高原而非参数孤岛
通过了IS/OOS和WFA检验,说明策略在不同时间段上都有不错的表现。但还有一个关键问题需要回答:策略的盈利,是来自交易逻辑本身,还是仅仅因为参数恰好命中了某个"甜蜜点"?
这就是第三关——参数敏感性分析要解决的问题。
5.1 关卡目标
检验策略收益是来自参数精准命中,还是逻辑本身有效。
什么意思呢?想象一下:如果把策略的某个参数比作一座山,那么有两种情况——
第1种叫"参数孤岛":只有某个极窄的参数区间能盈利,周围全是亏损的。就像大海中的一座孤岛,只有岛上那一小片地方是安全的,稍微偏一点就掉海里了。这种策略的盈利完全依赖于参数的"精准命中",稍微有一点偏差就不行——这就是典型的过拟合。
第二种叫"参数高原":在比较宽的参数范围内,策略都能稳定盈利,只是收益高低不同而已。就像一个广阔的高原,你站在高原的任何位置都很安全,只是站得高一点收益多一点,站得低一点收益少一点。这种策略的盈利来自于策略逻辑本身,而不是某个特定的参数值——这才是我们想要的稳健策略。
5.2 实操方法一:单参数扫描法
最简单的参数敏感性分析方法,是单参数扫描。
做法是:固定其他所有参数为默认值,只改变一个核心参数,在合理的范围内逐步调整这个参数的值,每个值都跑一遍回测,记录对应的收益、夏普、回撤等指标,然后画出参数值与指标之间的关系曲线。
比如你的策略有一个均线周期参数,默认值是20。你可以从10到50,每隔2个单位测一次,总共测21个值,看看收益是怎么变化的。
如果曲线呈现出一个"山峰"形状——在某个点附近收益较高,往两边逐渐平缓下降,但大部分范围内还是正收益——那说明存在参数高原,策略比较稳健。
如果曲线呈现出"尖刺"形状——只有某个特定值收益特别高,旁边的值收益骤降甚至亏损——那就是参数孤岛,策略过拟合了。
5.3 实操方法二:双参数热力图
单参数扫描只能看一个参数的影响,但有时候两个参数之间可能存在交互效应——单独看每个参数都像是高原,但两个参数的特定组合可能只有很小的一片区域能盈利。
这时候就需要双参数分析:固定其他参数,同时变化两个核心参数,形成一个参数矩阵,每个组合跑一遍回测,然后把收益结果绘制成热力图或3D曲面图。
在热力图上:
- 如果高收益区域是连片的、面积较大的——说明存在参数高原,稳健性好
- 如果高收益区域只有零星的几个小点——说明是参数孤岛,过拟合严重
双参数分析的计算量比单参数大得多。比如每个参数测20个值,两个参数就是400组组合。如果策略回测一遍需要1分钟,那400组就是400分钟,接近7个小时。对于复杂策略,可能需要更长时间。这时候可以考虑使用MQL5 Cloud Network云网络来加速,或者适当减少测试的参数点数量。
5.4 判断标准
怎么判断参数敏感性分析是否通过呢?以下是几个经验参考标准:
- 衰减速度:最优参数周围±20%的范围内,收益衰减不超过30%。比如最优参数值是20,在16-24这个范围内,收益从100%降到不低于70%
- 高原面积:参数高原(能稳定盈利的参数范围)占总测试范围的比例大于30%
- 单调性:收益曲线应该是平滑变化的,不应该出现剧烈的跳变。如果参数从20变到21,收益从200%直接跌到-50%,那肯定有问题
- 多参数一致性:对每个核心参数分别做扫描,结果都应该呈现高原特征。如果一个参数是高原、另一个是孤岛,那策略还是有问题
5.5 实战建议
如果参数敏感性分析显示你的策略存在参数高原,那么在选择实际使用的参数值时,有一个重要的原则:选高原中部,不选最高点。
为什么?因为最高点虽然收益最高,但它往往位于高原的边缘——再往边上走一点收益就开始下降了。而高原中部的参数值,虽然收益不是最高的,但它的"容错空间"最大——参数稍微偏一点、行情稍微变一点,都还在安全范围内。
实盘交易和回测不一样,实盘中的滑点、点差、行情变化都会带来偏差。你需要为这些偏差留出安全边际。选择高原中部的参数,就是用"放弃一点收益"来换取"更高的稳健性"——这笔交易,划算。
六、第4关:蒙特卡洛模拟与随机性检验
前三关都是围绕"参数"和"时间段"来验证策略的稳健性。但还有一个更深层的问题:策略的收益,到底是来自交易逻辑的有效性,还是仅仅因为运气好?
这听起来可能有点奇怪——策略是你写的,回测是你跑的,怎么会是运气呢?
还真有可能。想象一下:如果你完全随机地开仓,交易100次,有没有可能刚好赶上几波大行情,结果整体是盈利的?当然有可能。这就是运气。
蒙特卡洛模拟,就是用来区分"真本事"和"碰运气"的。
6.1 关卡目标
检验策略收益是来自交易逻辑还是单纯的运气。
6.2 核心思想
蒙特卡洛模拟(Monte Carlo Simulation)的核心思想是:通过大量的随机化测试,看看你的策略表现是不是"真的不一样"。
打个比方:假设你有一个策略,做了100笔交易,最终盈利了50%。你想知道这个盈利是不是因为策略真的有效,还是说只是100次随机交易中碰巧的一次好结果。
蒙特卡洛的做法是:把这100笔交易的盈亏数据拿出来,然后随机打乱顺序——比如第1笔和第50笔交换,第23笔和第78笔交换——这样得到一条新的"净值曲线"。重复这个过程几千次、几万次,就能得到几千条、几万条可能的净值曲线。
然后你看:你的原始策略的表现,在这几千条随机曲线中能排第几名?如果它能排进前5%,说明它的表现确实显著优于随机水平——策略大概率是真有效的。如果它只能排到中间位置,说明它的表现和随机交易没什么区别——盈利可能只是运气好。
6.3 三个实操维度
蒙特卡洛模拟可以从多个维度来做,这里介绍三种最常用的:
维度一:交易顺序随机化(Bootstrap重抽样)
这是最基本的蒙特卡洛方法。把每笔交易的盈亏看作独立的样本,然后有放回地随机抽取,重新排列交易顺序,生成新的净值曲线。这种方法主要检验的是:策略的最终收益和最大回撤,是不是因为交易顺序的"运气"——比如刚好盈利的交易都集中在一起,亏损的都分散开了。
维度二:入场时间随机扰动
这种方法是在原始策略的入场点基础上,加入一个随机的时间偏移——比如本来在这根K线入场,现在随机地提前或推后1-5根K线入场。然后重新计算每笔交易的盈亏,生成新的净值曲线。这种方法检验的是:策略是不是过度依赖于"精确的入场时机"。如果入场时间稍微偏移一点,收益就大幅下降,说明策略对入场时机过于敏感,过拟合风险高。
维度三:参数随机扰动
这种方法是对策略的参数进行随机扰动——在每个参数的合理范围内随机取值,生成几千组随机参数组合,每组都跑一遍回测。然后看看:你的最优参数在所有随机参数中能排第几?有多少比例的随机参数组合是盈利的?如果大部分随机参数都是亏损的,只有你的那组是盈利的,那大概率是过拟合。
6.4 关键解读指标
- P值:策略收益优于随机收益的概率。大于95%(即P<0.05)才算通过统计显著性检验
- 收益分布百分位:你的策略在N次随机模拟中排第几名。比如1000次模拟中排第30名,就是前3%,说明显著优于随机
- 最大回撤分布:在95%的置信度下,最坏情况下的最大回撤可能达到多少。比如你的策略回测最大回撤是10%,但蒙特卡洛显示95%置信度下的最坏回撤是25%——那你就要按25%来准备资金,而不是按10%。这是蒙特卡洛模拟最实用的价值之一:它能帮你更真实地评估策略的尾部风险,而不是被回测中"恰好没遇到"的最坏情况所蒙蔽
6.5 推荐工具
MT5本身没有内置蒙特卡洛模拟功能,但有几种实现方式:
- 第三方插件:MQL5市场中有一些蒙特卡洛分析的商业EA或工具,可以直接导入交易记录进行分析
- Excel实现:把MT5的交易历史导出成CSV,然后在Excel中用公式或VBA做简单的交易顺序随机化模拟。对于几千次的模拟,Excel完全够用
- Python实现:如果你会一点Python,用pandas和numpy来做蒙特卡洛模拟是最灵活的。只需要十几行代码,就能实现各种维度的随机化测试,并且可以生成漂亮的可视化图表
七、第5关:多市场/多品种交叉验证
前面几道关卡,都是在同一个品种、同一个周期上做各种检验。但还有一个维度的验证同样重要:策略在不同市场、不同品种上的表现如何?
7.1 关卡目标
检验策略是只适配某个品种的历史特性,还是具备普适的交易逻辑。
这个逻辑其实很简单:如果一个策略的盈利是基于某种普遍的市场规律(比如趋势会延续、价格会回归均值),那么它应该在多个品种、多个周期上都能盈利——只是盈利幅度不同而已。
反过来,如果一个策略只在EURUSD的M15周期上盈利,换个品种、换个周期就大亏,那说明什么?说明它可能只是"记住"了EURUSD M15这段历史数据的特定波动模式,而不是发现了什么普适规律。这种策略的泛化能力很差,未来实盘中的表现也很值得怀疑。
7.2 交叉验证矩阵
多市场/多品种交叉验证,建议从以下几个维度展开,形成一个验证矩阵:
| 验证维度 | 验证内容 | 示例品种/周期 |
|---|---|---|
| 同类型品种 | 相关性较高的同类品种 | EURUSD → GBPUSD、USDJPY、AUDUSD |
| 跨类型品种 | 相关性较低的不同类型品种 | EURUSD → XAUUSD、WTI、BTCUSD |
| 不同周期 | 更高或更低的时间周期 | M15 → M5、H1、H4、D1 |
| 不同市场阶段 | 趋势市、震荡市、牛熊市 | 2020趋势年 → 2021震荡年 → 2022熊市 |
7.3 判断标准
- 盈利品种比例:至少在3个以上相关性较低的品种/周期上能够盈利
- 夏普门槛:盈利的品种中,至少有一半以上的夏普比率大于1
- 一致性:在不同品种上,策略的表现特征应该是一致的——比如都是趋势型的盈亏分布,不能在A品种是趋势盈利、在B品种变成了震荡盈利
- 回撤特征:最大回撤的量级应该在同一个数量级,不能在A品种回撤10%,在B品种回撤40%
7.4 策略聚类分析(进阶)
八、第6关:实盘vs回测差异分析
通过了前面五关,说明策略在统计层面、逻辑层面都是比较稳健的。但还有最后一公里的问题需要验证:真实的交易执行环境,会不会把策略的利润全部吃掉?
这就是第六关要解决的问题——实盘与回测的差异分析。
8.1 关卡目标
量化交易执行环节的损耗,验证策略在真实交易环境下的盈利能力。
很多人以为"回测就是模拟真实交易",但实际上,回测和真实交易之间有很多差异。这些差异小到可以忽略不计,也可能大到把一个盈利策略变成亏损策略——取决于你的策略类型和交易频率。
8.2 三大差异来源
1. 滑点(Slippage)
滑点是指市价单的实际成交价格与预期价格之间的偏差。在回测中,通常假设你可以在你想要的价格成交;但在实盘中,当你发送市价单的时候,市场价格可能已经变了,你最终的成交价格可能比预期好,也可能比预期差。
对于低频交易策略来说,滑点的影响可能不大——一个月才交易几次,每次滑一两个点,全年下来也没多少。但对于高频交易或剥头皮策略来说,滑点可能是致命的——每笔交易赚5个点,但滑点就有3个点,利润直接缩水60%。
2. 点差波动(Spread)
点差就是买价和卖价之间的差价,是交易成本的重要组成部分。很多人回测时用的是固定点差(比如默认2个点),但实盘中的点差是浮动的——在流动性充足的时段点差很低,在流动性不足的时段(比如周末收盘前、重大新闻发布前)点差会急剧扩大。
点差扩大对策略的影响,和滑点类似——交易频率越高,影响越大。尤其是一些依赖于微小价格波动的剥头皮策略,点差稍微扩大一点,策略就从盈利变成亏损了。
3. 执行延迟(Latency)
执行延迟是指从策略产生交易信号,到订单实际成交之间的时间差。这个时间差包括:策略计算时间、网络传输时间、经纪商服务器处理时间等等。
对于低频策略来说,几秒钟甚至几分钟的延迟都无所谓。但对于高频或剥头皮策略来说,哪怕是几百毫秒的延迟,都可能导致入场价格大幅变化,从而严重影响策略表现。
8.3 实操方法
- 保守设置滑点:在MT5策略测试器中,将滑点设置为平均点差的1-2倍,而不是默认的0。比如EURUSD平均点差是1个点,你就设置1-2个点的滑点
- 使用真实点差数据:如果你的MT5历史数据是从经纪商服务器下载的,并且包含了真实的tick数据和点差变化,那么在"每个tick"模式下回测,会更接近真实情况
- 观察收益衰减幅度:分别用0滑点、1倍点差滑点、2倍点差滑点跑三遍回测,看看收益衰减了多少。如果2倍滑点下策略还能盈利,说明策略对执行成本的承受力较强
- 按交易频率评估:交易频率越高,执行成本占利润的比例就越大。超短线策略(每日交易>5次)需要特别重视执行成本
以下是不同交易频率下,执行成本占预期利润的大致比例参考(经验值):
| 策略类型 | 日均交易次数 | 执行成本占预期利润比例 | 对实盘的影响程度 |
|---|---|---|---|
| 趋势跟踪(日线) | <0.1次 | 5%-10% | 低 |
| 波段交易(4H) | 0.1-1次 | 10%-20% | 中低 |
| 日内交易(H1/M30) | 1-5次 | 20%-40% | 中 |
| 剥头皮(M5/M1) | >5次 | 40%-80% | 高 |
8.4 模拟盘验证的正确姿势
最终检验策略实盘可行性的方法,还是模拟盘验证。但模拟盘验证也有正确的"姿势":
- 时间要足够长:至少跑1-3个月,最好能覆盖不同的市场环境(趋势、震荡、新闻行情)。只跑了一周的模拟盘,说明不了什么问题
- 参数要固定:模拟盘期间不要随意调整参数,否则就失去了验证的意义。模拟盘的目的是验证"这个策略在真实环境下能不能行",不是让你继续优化参数
- 对比关键指标:对比模拟盘和回测的胜率、盈亏比、平均盈利、平均亏损等指标。如果这些指标差异在20%以内,说明策略表现基本一致;如果差异很大,就要找出原因——是滑点?是点差?还是策略逻辑本身的问题?
- 关注异常情况:模拟盘中有没有出现回测中没有的情况?比如订单无法成交、滑点异常大、点差急剧扩大等。这些异常在实盘中只会更多,不会更少
九、第7关:持续监控与策略衰退预警
通过了前面6关,恭喜你——你的策略大概率是一个真正稳健的策略,可以考虑上实盘了。
但策略上线不是终点,而是监控的起点。市场在不断变化,策略也有生命周期。今天有效的策略,明天可能就失效了。所以第七关,也是最后一关,是持续监控与策略衰退预警。
9.1 关卡目标
建立策略生命周期管理体系,及时发现策略衰退,避免小亏变大亏。
9.2 核心监控指标
策略上线后,需要持续监控以下几个核心指标,一旦出现异常,就要引起警惕:
1. 净值曲线监控
这是最直观的监控指标。主要关注:
- 连续N笔亏损:比如连续5笔亏损,就要开始关注
- 连续N日净值新低:比如连续7天创近期新低
- 回撤超过历史最大回撤的120%:回测中最大回撤是20%,实盘回撤到24%以上,就要警惕
2. 夏普比率衰减
计算滚动6个月的夏普比率,和策略长期均值对比。如果滚动夏普持续低于长期均值的50%,且持续时间超过2个月,说明策略的收益风险比在显著下降。
3. 胜率/盈亏比漂移
策略的胜率和盈亏比应该是相对稳定的。如果实盘胜率比回测低了20%以上,并且持续了2个月以上,那可能不是运气差,而是策略逻辑在失效。
4. 交易频率异常
交易次数显著增加或减少,都可能是市场环境变化的信号。比如一个趋势跟踪策略,交易次数突然大幅减少,可能说明市场进入了震荡期;交易次数突然大幅增加,可能说明市场波动加剧,但也可能是策略在"乱开仓"。
9.3 三级预警机制
建议建立黄灯→红灯→熔断的三级预警机制:
| 预警级别 | 触发条件(示例) | 应对措施 |
|---|---|---|
| 黄灯(关注) | 连续3笔亏损;回撤达到历史最大的80%;胜率连续1个月低于均值10% | 密切关注,不减仓;分析亏损原因;检查是否有异常信号 |
| 红灯(减仓) | 连续5笔亏损;回撤超过历史最大回撤的120%;滚动夏普低于长期均值50%且持续2个月 | 减仓50%;暂停加仓;重新评估策略有效性;考虑优化参数 |
| 熔断(停机) | 回撤超过历史最大回撤的150%;连续8笔亏损;策略逻辑被市场结构性破坏 | 全部平仓,停止运行;进入深度复盘;决定是修复策略还是彻底放弃 |
9.4 策略退市标准
最后,你需要明确一个问题:什么情况下应该果断放弃一个策略?
很多人有一种"沉没成本"心理——我花了这么多时间精力开发这个策略,怎么能说放弃就放弃?我再调调参数、再改改逻辑,说不定就好了。结果越改越差,越陷越深。
十、实战案例——一个"完美EA"的7关淘汰全纪录
理论讲了这么多,我们来看一个真实的案例。这个案例来自eafxtech.com内部实验室的真实测试数据。我们将完整演示一个"看起来无敌"的EA,是如何在7道关卡中被层层证伪、逐步打回原形的。
10.1 初印象:完美的回测报告
这个EA是一个趋势跟踪类型的策略,回测品种是EURUSD,周期是M30,回测时间是2022年1月到2024年12月,共3年。
回测结果非常亮眼:
- 总收益:280%
- 年化回报率:约56%
- 最大回撤:12%
- 夏普比率:2.8
- 胜率:48%
- 盈亏比:2.3
- 交易次数:327笔
看到这份报告,很多人可能已经心动了——收益高、回撤小、夏普高、交易次数也够多,简直是完美策略。
但我们的7关验证,会告诉你一个完全不同的故事。
10.2 第1关:样本内/样本外检验——黄灯
我们将数据按7:3切分:训练集是2022.01-2024.01(2年),测试集是2024.01-2024.12(1年)。
用训练集优化参数,得到最优参数后在测试集上跑:
- 训练集夏普:2.8
- 测试集夏普:0.9
- 夏普衰减率:68%(远高于30%的及格线)
- 训练集最大回撤:10%
- 测试集最大回撤:18%
- 回撤增幅:80%
10.3 第2关:Walk-Forward Analysis——红灯
我们做了8轮WFA,每轮训练期18个月,测试期3个月,步长3个月。
结果:
- 8轮测试中,4轮盈利,4轮亏损——盈利轮次占比只有50%
- 样本内平均年化回报率:62%
- 样本外平均年化回报率:20%
- Walk-Forward Efficiency(WFE):约32%
- 拼接后的WFA净值曲线最大回撤:28%
10.4 第3关:参数敏感性分析——红灯
我们对策略的两个核心参数——均线周期和ATR倍数——做了双参数敏感性分析。
结果:
- 均线周期从20调到18,收益下降83%
- 均线周期从20调到22,收益下降78%
- ATR倍数从2.0调到1.8,收益下降65%
- 最优参数周围±20%范围内,收益衰减平均超过70%
- 双参数热力图上,高收益区域只有零星的几个"孤岛",没有连片的高原
10.5 第4关:蒙特卡洛模拟——未通过
我们做了1000次交易顺序随机化的蒙特卡洛模拟:
- 原始策略最终收益排名:第382位(前38%)
- P值:约62%(远高于5%的显著性水平)
- 95%置信度下的最大回撤:38%
这意味着什么?意味着如果你完全随机地排列交易顺序,有62%的概率能跑出比原始策略更好的结果。换句话说,这个策略的表现和随机交易没有显著差异——它的盈利很可能只是运气好。
10.6 第5关:多品种交叉验证——未通过
我们测试了另外5个品种:GBPUSD、USDJPY、AUDUSD、XAUUSD、WTI,都用默认参数:
- GBPUSD:亏损15%
- USDJPY:亏损8%
- AUDUSD:基本持平
- XAUUSD:亏损22%
- WTI:亏损30%
6个品种中只有EURUSD盈利,其他5个全部亏损或持平。泛化能力极差——策略只"认识"EURUSD,换个品种就完全不行了。这进一步证实了策略的高收益只是拟合了EURUSD这段历史行情,而非来自有效的交易逻辑。
10.7 第6关:实盘差异分析——收益转负
我们在原始回测的基础上,加入2倍平均点差的滑点(约2个点滑点):
- 原始回测收益:280%
- 加入2倍点差滑点后收益:-5%
是的,你没看错——加上合理的滑点之后,策略直接从盈利280%变成了亏损5%。这说明这个策略的利润空间非常薄,完全依赖于完美的执行环境。在真实的交易环境中,滑点、点差波动这些执行成本就足以把全部利润吃掉。
10.8 最终结论:典型的过度优化产物
| 关卡 | 结果 | 是否通过 |
|---|---|---|
| 1. 样本内/样本外检验 | 夏普衰减68% | 黄灯(勉强通过) |
| 2. Walk-Forward Analysis | WFE仅32% | 未通过 |
| 3. 参数敏感性分析 | 参数孤岛,衰减70%+ | 未通过 |
| 4. 蒙特卡洛模拟 | 排名前38%,P=62% | 未通过 |
| 5. 多品种交叉验证 | 6个品种仅1个盈利 | 未通过 |
| 6. 实盘差异分析 | 加滑点后收益转负 | 未通过 |
| 7. 持续监控(预判) | 大概率快速衰退 | 高风险 |
最终结论:这个EA是典型的过度优化产物,7关验证中只有第1关勉强通过,其余6关全部亮红灯。它的"完美回测"是靠精准的参数孤岛拟合出来的假象,一旦遇到未见过的行情、稍微变动参数、或者加入真实的交易成本,盈利能力就会荡然无存。绝对不能上实盘。
这个案例是不是让你倒吸一口凉气?一个看起来如此完美的EA,竟然在7关验证下原形毕露、几乎一无是处。这就是过拟合的可怕之处——它用一张"美颜照"骗了你的眼睛。
但反过来说,如果你建立了这套7关验证体系,你就不会被这样的"美颜照"所欺骗。你能在实盘之前就识别出劣质策略,避免真金白银的损失。这就是策略验证的价值——它不能保证你一定赚钱,但它能帮你避开绝大多数的坑。
结语:从"找圣杯"到"建体系"——策略验证是交易者的核心竞争力
写到这里,这篇关于EA过拟合识别与策略验证的长文已经接近尾声了。我们最后做一个总结。
7道关卡,层层递进,形成了一个完整的策略质量验证体系:
- 样本内/样本外检验——验证策略在未见过的数据上是否有效
- Walk-Forward滚动验证——模拟真实迭代过程,检验策略的长期适应性
- 参数敏感性分析——判断是参数孤岛还是参数高原
- 蒙特卡洛随机性检验——区分真本事和碰运气
- 多品种交叉验证——检验策略逻辑的普适性
- 实盘差异分析——评估执行成本对利润的侵蚀
- 持续监控与衰退预警——建立策略生命周期管理体系
这7道关卡,从数据检验到逻辑验证、从历史回测到实盘环境、从上线前评估到上线后监控,形成了一个完整的闭环。每过一关,你对策略的信心就增加一分;每亮一个红灯,你就离爆仓远一步。
最后,我想送给所有EA开发者一句话:交易的世界里没有圣杯,但有方法论。你可能永远也找不到一个永远赚钱的策略,但你可以建立一套科学严谨的策略验证体系,让你在鱼龙混杂的策略海洋中,筛选出真正值得信赖的那几个。这套体系,才是你真正的核心竞争力。
希望本文的7关验证体系能帮你建立起自己的策略质量评估标准。如果你正在开发EA、或者正在评估某个EA,强烈建议你按照这7道关卡逐一检验。也许你会发现,你之前以为很好的策略,其实根本不堪一击;但更重要的是——你会在实盘亏钱之前就发现这一点。
下期,我们将深入探讨"MT5策略测试器高阶用法",包括遗传算法深度调优、自定义适应度函数、MQL5 Cloud Network云网络分布式回测等实操技巧,与本文形成"方法论 + 工具落地"的完整闭环,敬请关注。
关注公众号「晓辉编程」,回复"验证清单"获取本文提到的策略验证检查单高清PDF版本,含7大关卡、30+项检查点,上线前逐项打钩即可。
附录:策略验证检查单(Checklist)
以下是7大关卡、30+项检查点汇总,建议在策略上线前逐项对照打钩。你也可以关注公众号,回复"验证清单"获取高清可打印PDF版本。
前置检查:过拟合红旗指标
| 序号 | 检查项 | 判断标准 | 通过 |
|---|---|---|---|
| 1 | 净值曲线平滑度 | 不是过于平滑的45度直线,有正常的回撤波动 | □ |
| 2 | 胜率与盈亏比 | 胜率不高于70%且盈亏比不低于1.2,非捡硬币模式 | □ |
| 3 | 参数稳定性 | 核心参数微调10%,收益下降不超过30% | □ |
| 4 | 交易样本量 | 回测交易笔数≥100笔,具备统计显著性 | □ |
| 5 | 逻辑可解释性 | 策略盈利逻辑清晰,可用交易原理解释,非纯数据挖掘 | □ |
第1关:样本内/样本外检验
| 序号 | 检查项 | 判断标准 | 通过 |
|---|---|---|---|
| 6 | OOS夏普衰减 | 测试集夏普≥训练集夏普的70% | □ |
| 7 | OOS最大回撤 | 测试集最大回撤≤训练集的1.5倍 | □ |
| 8 | OOS收益方向 | 测试集为正收益 | □ |
| 9 | 多段滚动OOS | 多段OOS中盈利段占比≥70% | □ |
第2关:Walk-Forward Analysis
| 序号 | 检查项 | 判断标准 | 通过 |
|---|---|---|---|
| 10 | WFE滚动向前效率 | WFE ≥ 50%(优秀:≥70%) | □ |
| 11 | 测试期盈利比例 | 盈利的测试期占比≥70% | □ |
| 12 | WFA净值曲线 | 拼接后整体盈利,最大回撤可控 | □ |
第3关:参数敏感性分析
| 序号 | 检查项 | 判断标准 | 通过 |
|---|---|---|---|
| 13 | 单参数衰减速度 | 最优参数±20%范围内,收益衰减≤30% | □ |
| 14 | 参数高原面积 | 盈利参数范围占总测试范围≥30% | □ |
| 15 | 收益曲线平滑度 | 收益随参数变化平滑,无断崖式跳变 | □ |
| 16 | 双参数高原 | 双参数热力图存在连片高收益区域 | □ |
第4关:蒙特卡洛模拟
| 序号 | 检查项 | 判断标准 | 通过 |
|---|---|---|---|
| 17 | 统计显著性P值 | P < 0.05(策略显著优于随机) | □ |
| 18 | 收益百分位排名 | 在N次模拟中排名前10% | □ |
| 19 | 尾部回撤评估 | 95%置信度回撤与资金管理匹配 | □ |
第5关:多品种/多周期交叉验证
| 序号 | 检查项 | 判断标准 | 通过 |
|---|---|---|---|
| 20 | 盈利品种数量 | ≥3个相关性较低的品种盈利 | □ |
| 21 | 跨周期有效性 | 在相邻周期(如M15→H1)仍能盈利 | □ |
| 22 | 盈利特征一致性 | 不同品种上盈亏分布特征一致 | □ |
第6关:实盘差异分析
| 序号 | 检查项 | 判断标准 | 通过 |
|---|---|---|---|
| 23 | 保守滑点测试 | 加2倍点差滑点后仍为正收益 | □ |
| 24 | 执行成本占比 | 执行成本占预期利润比例≤50% | □ |
| 25 | 模拟盘验证 | 至少1个月模拟盘,关键指标差异≤20% | □ |
第7关:持续监控体系
| 序号 | 检查项 | 判断标准 | 通过 |
|---|---|---|---|
| 26 | 监控指标清单 | 已建立净值/夏普/胜率/频率等监控指标 | □ |
| 27 | 三级预警阈值 | 黄灯/红灯/熔断阈值已明确 | □ |
| 28 | 应对方案 | 每级预警对应的操作已明确 | □ |
| 29 | 退市标准 | 策略放弃的条件已明确 | □ |
| 30 | 复盘机制 | 定期复盘策略表现的机制已建立 | □ |
- 每个检查项根据实际测试结果打钩,打钩项越多,策略越稳健
- 如果红灯项(核心检查项)超过3个未通过,不建议上实盘
- 如果全部通过(绿灯),策略具备较高的实盘部署价值
- 本检查单仅供参考,不构成投资建议,实际决策请结合自身情况
需要高清可打印PDF版本的读者,可关注公众号「晓辉编程」,回复"验证清单"获取下载链接。
关注「晓辉编程」,获取更多EA开发干货

微信公众号
晓辉编程

视频号
晓辉说EA