一、引言:为什么你的EA在回测中无敌,却在实盘中死于"黑天鹅"?
每个EA开发者都有过这样的困惑:策略在Strategy Tester里跑了三年,净值曲线稳步向上,最大回撤不到5%,夏普比率高达2.5以上。可一上实盘,短短几个月就遭遇了20%甚至30%的回撤,有的账户直接爆仓归零。
问题出在哪?答案几乎总是同一个——单笔止损的幻觉与账户级风控的缺失。
某头部Prop Firm 2025年Q3内部考核数据显示:85%的失败账户死于单日最大回撤超标,而非总盈利不足。这些账户在平时都能稳定盈利,但只要遇到一次极端行情——比如央行意外加息、地缘冲突突发、流动性瞬间枯竭——之前几个月甚至几年的利润就会在几分钟内被抹去。
想象一下这个场景:你的EA在EURUSD上设置了30点止损,一切看起来很安全。但某天凌晨,美联储主席突发鹰派讲话,点差瞬间从2点扩大到50点,流动性深度骤降,你的止损单以远差于预期的价格成交。与此同时,你的另外三个EA分别在GBPUSD、XAUUSD、USDJPY上同时触发了类似的极端滑点。短短几分钟,账户净值下跌超过15%——而这一切,单笔止损"尽职尽责"地执行了,但账户还是崩了。
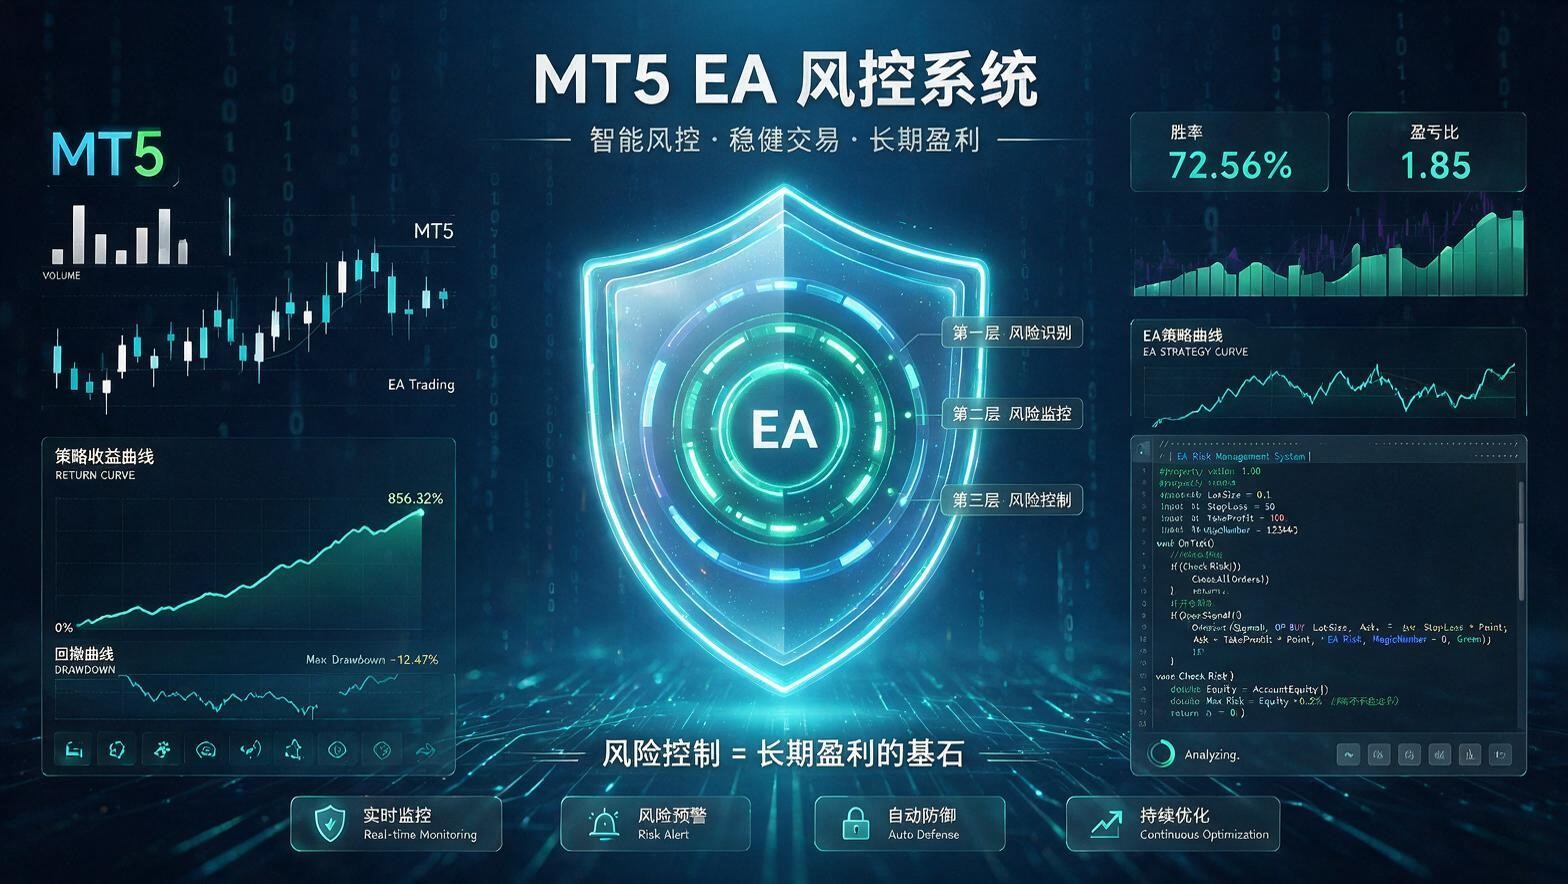
这就是本文要解决的核心问题:如何从单笔风控升级到账户级动态风控,让你的EA在极端行情中活下来。
二、认知升级:从"单笔止损"到"账户级动态风控"的范式转移
2.1 传统风控的三大致命缺陷
绝大多数EA开发者对风控的理解还停留在"每单设置止损"的初级阶段。这种模式在正常市场环境下看似有效,但存在三个本质性缺陷:
其一,单点失效问题。止损单本身就是一个市价单,它需要对手盘才能成交。在流动性枯竭时,市场上没有足够的接盘资金,止损就会滑点成交,实际亏损远超预期。更极端的情况下,周末跳空开盘时,止损价可能直接被跳过,形成"缺口击穿"。
第二,相关性盲点。当你的账户上同时运行着多个EA、多个品种时,它们之间的风险不是简单相加的关系。在极端行情下,不同品种的相关性会急剧上升,平时看似分散的持仓,在危机时刻会变成"同涨同跌"的单向敞口。
2.2 账户级风控的核心范式
从单笔风控到账户级风控,本质上是一次范式转移。你需要从"交易思维"切换到"组合管理思维":
| 维度 | 单笔风控思维 | 账户级风控思维 |
|---|---|---|
| 关注对象 | 单笔盈亏 | 净值曲线与总敞口 |
| 风险管理方式 | 被动止损(事后) | 动态降仓+熔断(事前+事中) |
| 多策略关系 | 独立运行,互不干涉 | 统一调度,风险贡献均衡 |
| 极端行情应对 | 依赖止损单(可能失效) | 主动平仓+暂停交易+熔断 |
| 核心目标 | 控制单笔亏损比例 | 确保账户存活,平滑净值曲线 |
三、核心防御一:基于"风险平价"的多策略/多品种资金动态分配
3.1 风险平价是什么?
风险平价(Risk Parity)是一种资产配置理念,最早由桥水基金(Bridgewater Associates)的全天候策略发扬光大。它的核心思想非常简单却极其深刻:让每个策略/资产对组合的风险贡献相等,而不是让资金分配相等。
举个例子:假设你的账户上同时运行两个EA——趋势EA和网格EA。趋势EA的年化波动率是20%,网格EA的年化波动率是40%。如果你给它们各分配50%的资金,那么实际上网格EA贡献了大约80%的组合风险,趋势EA只贡献了20%。这意味着,只要网格EA出问题,整个账户就完了。
风险平价的做法是:给低波动策略分配更多资金,给高波动策略分配更少资金,最终使得每个策略对组合总风险的贡献大致相等。这样做的好处是,任何一个策略出现问题,都不会对整个账户造成致命打击。
3.2 MT5中的风险平价实现思路
在MT5中实现风险平价,需要解决三个核心问题:如何计算每个策略的波动率、如何计算策略之间的相关性、如何根据风险贡献动态调整仓位。
第1步,计算每个策略的历史波动率。最简单的方法是使用近30个交易日的日度收益率标准差,然后年化:
double CalcStrategyVolatility(int strategyId, int days = 30) {
double dailyReturns[] = GetDailyReturns(strategyId, days);
double dailyStd = CalcStdDev(dailyReturns);
double annualVol = dailyStd * MathSqrt(252); // 年化
return annualVol;
}
第二步,计算策略之间的相关性矩阵。这一步稍微复杂一些,需要收集每个策略的日度收益序列,然后计算两两之间的皮尔逊相关系数。
第3步,根据风险平价公式计算最优权重。在只考虑波动率和相关性的简化模型中,可以使用逆波动率加权法作为近似:
void CalcRiskParityWeights() {
double vol[] = {vol_strategy1, vol_strategy2, vol_strategy3};
double invVol[] = {1.0/vol, 1.0/vol, 1.0/vol};
double total = invVol + invVol + invVol;
double weight1 = invVol / total; // 策略1的风险预算权重
double weight2 = invVol / total; // 策略2的风险预算权重
double weight3 = invVol / total; // 策略3的风险预算权重
}
3.3 动态调整频率与平滑处理
风险平价的权重不是一成不变的,需要定期更新。但更新频率过高会导致频繁调整仓位,增加交易成本和滑点损耗;更新频率过低则无法及时反映风险变化。
四、核心防御二:阶梯式降仓与账户级熔断机制的实盘设计
4.1 为什么需要"阶梯式"而非"一步熔断"?
很多交易者的风控逻辑很简单:亏损到10%就全平,然后停止交易。这种"一步到位"的熔断方式看似果断,但实际效果并不好——要么过于保守(正常的10%回撤就把策略停了,错失后续行情),要么过于激进(等到20%才熔断,已经伤筋动骨了)。
更好的方式是阶梯式降仓与熔断:设置多级风控阈值,随着回撤加深,逐步收紧风险敞口,而不是一刀切。
4.2 三级风控体系的具体设计
经过大量实盘验证,我们推荐使用"三级风控体系"——预警级、降仓级、熔断级。每一级都有明确的触发条件和执行动作。
| 风控等级 | 回撤阈值 | 核心动作 | 恢复条件 |
|---|---|---|---|
| 一级·预警 | 5% - 9.9% | 停止开新仓的加仓操作;监控各策略表现,标记弱势策略 | 回撤回落至5%以下 |
| 二级·降仓 | 10% - 14.9% | 所有策略手数减半;关闭表现最差的策略;高波动品种暂停开仓 | 回撤回落至8%以下且持续3天 |
| 三级·熔断 | ≥15% | 全部平仓;所有EA暂停开仓;进入7天冷却期 | 冷却期结束+手动复盘确认后恢复 |
4.3 回撤计算的关键细节
回撤计算看似简单,但实际代码实现中有很多容易踩坑的地方。
其一,日内回撤 vs 总体回撤。很多Prop Firm同时考核日内回撤和总体回撤。日内回撤是指当日高点到当前低点的跌幅,总体回撤是指历史高点到当前的跌幅。你的风控系统必须同时监控这两个指标。
struct RiskState {
double equity_peak; // 历史净值峰值
double daily_peak; // 当日净值峰值
double current_equity; // 当前净值
double total_drawdown; // 总体回撤百分比
double daily_drawdown; // 日内回撤百分比
int risk_level; // 当前风控等级(0=正常,1=预警,2=降仓,3=熔断)
};
void UpdateDrawdown(RiskState &state) {
state.current_equity = AccountInfoDouble(ACCOUNT_EQUITY);
// 更新历史峰值
if (state.current_equity > state.equity_peak) {
state.equity_peak = state.current_equity;
}
// 更新当日峰值(每日开盘重置)
datetime today = StringToTime(IntegerToString(TimeYear(TimeCurrent())) + "." + IntegerToString(TimeMonth(TimeCurrent())) + "." + IntegerToString(TimeDay(TimeCurrent())) + " 00:00:00");
if (state.daily_peak_time < today) {
state.daily_peak = state.current_equity;
state.daily_peak_time = today;
} else if (state.current_equity > state.daily_peak) {
state.daily_peak = state.current_equity;
}
// 计算回撤
state.total_drawdown = (state.equity_peak - state.current_equity) / state.equity_peak * 100.0;
state.daily_drawdown = (state.daily_peak - state.current_equity) / state.daily_peak * 100.0;
}
4.4 熔断后的恢复路径
触发熔断后怎么办?这是很多风控方案没有说清楚的地方。很多人熔断后心态崩了,要么急着加大仓位搏回本,要么彻底不敢再开仓。这两种都是错的。
正确的熔断恢复路径应该是:冷却期 → 小仓位观察期 → 逐步恢复正常仓位。
五、核心防御三:极端行情下的流动性保护与新闻避险逻辑
5.1 为什么止损单在极端行情中会失效?
要理解新闻避险的重要性,首先要明白止损单的本质。很多交易者以为止损是"到了那个价格就自动以那个价格成交",这是完全错误的认知。
止损单(Stop Loss)本质上是一个条件触发的市价单。当价格触及止损价时,系统会向市场提交一个市价平仓指令。但市价单能否成交、以什么价格成交,完全取决于当时市场上有没有足够的对手盘流动性。
根据MT5策略测试器对2020年3月原油负油价事件和2023年硅谷银行事件的统计数据:在极端行情期间,主流货币对的平均点差扩大了5-20倍,滑点均值达到了正常水平的10-50倍。对于一些交叉盘和小众品种,甚至出现了连续数分钟无报价的"流动性真空"。
5.2 三种新闻过滤方案的对比
既然止损单不可靠,我们就需要在新闻到来之前主动规避。目前主流的新闻过滤方案有三种,各有优劣:
| 方案 | 原理 | 优点 | 缺点 |
|---|---|---|---|
| 经济日历API | 通过MT5内置的Economic Calendar API获取新闻事件列表,在事件前后暂停交易 | 信息全面,自动更新,支持多货币多级别 | API有延迟(数秒到数分钟),对突发事件无效 |
| 硬编码时间表 | 手动将已知的重大新闻时间写入代码,时间到了就暂停交易 | 精准可靠,零延迟,不依赖外部服务 | 需要手动更新,维护成本高,漏了就失效 |
| 点差监控 | 实时监控当前点差,当点差超过阈值时判定为高风险,暂停开仓并启动平仓 | 能应对突发新闻,实时性强,无需提前知道事件 | 属于"事后反应",等点差扩大时已经受损;阈值设置不当会频繁误触发 |
5.3 "黄金5分钟"操作SOP
对于重大新闻事件,我们总结了一套"黄金5分钟"标准操作流程,可以直接集成到EA代码中:
新闻前5分钟(T-5min):
- 禁止所有策略开新仓(设置全局变量 g_allow_trading = false)
- 对于持仓浮盈较大的单子,可以考虑部分止盈落袋为安
- 对于浮亏较大的单子,评估是否需要提前止损,避免新闻后跳空扩大损失
- 通知/日志记录:"新闻避险模式已启动,暂停开仓"
新闻发布时(T时刻):
- 继续保持禁开仓状态
- 密切监控点差和波动率变化(ATR突增、点差扩大倍数)
- 若点差扩大超过正常水平的3倍以上,启动"流动性保护"——不做任何主动操作,等待价格稳定
新闻后5分钟(T+5min):
- 检查点差是否恢复到正常水平的1.5倍以内
- 检查价格波动是否趋于平稳(最近1分钟的K线振幅在正常范围内)
- 确认以上条件满足后,逐步恢复开仓(先恢复50%仓位,再恢复100%)
- 如果点差仍然很大或价格剧烈波动,继续等待,每2分钟重新检查一次
5.4 周末与假期的特殊处理
除了新闻行情,周末跳空也是EA爆仓的高发场景。周五收盘到周一开盘之间,可能发生各种地缘政治事件、政策变动,导致周一开盘价与周五收盘价之间出现巨大缺口。
六、实战案例复盘:三次典型黑天鹅事件中的EA风控表现
6.1 案例一:2023年硅谷银行破产事件
2023年3月10日,硅谷银行(SVB)宣布破产,引发全球金融市场剧烈动荡。黄金在短短几小时内暴涨超过50美元,美元指数暴跌,美股银行股全线熔断。
无风控EA的表现:某空黄金趋势EA在SVB事件中,由于黄金突然暴涨,连续5单空单止损被触发,加上滑点放大,单日回撤达到23%。更糟糕的是,该EA采用了马丁加仓策略,越跌越加仓,导致损失急剧扩大。
具备账户级风控EA的表现:同样运行空黄金策略,但配备了账户级动态风控系统。当回撤达到5%时触发预警,停止加仓;达到10%时触发降仓,手数减半;最终回撤定格在11.7%——虽然也亏损了,但远低于无风控版本的23%,而且账户存活下来了。后续经过2个月的运行,净值逐步恢复到回撤前水平。
6.2 案例二:2024年某央行意外加息事件
2024年某G7国家央行在市场普遍预期维持利率不变的情况下,意外宣布加息50个基点,导致该国货币在15分钟内暴涨超过200点。
无新闻过滤的EA:某网格EA在央行决议前持仓了5单空单,新闻发布后价格暴涨,网格EA按照机械规则不断加仓,最终在200点的单边行情中加仓到第12单,账户回撤超过40%,触发券商强制平仓。
配备新闻过滤的EA:同样的网格策略,但在央行决议前15分钟就通过经济日历API识别到了高风险事件,自动暂停开新仓。新闻发布时虽然已持仓的3单也产生了浮亏(约3%),但因为没有继续加仓,实际亏损被控制在了有限范围内。等新闻后点差恢复正常,策略按正常逻辑逐步平仓出局。
6.3 案例三:2026年地缘冲突突发事件
2026年某月,中东地区突发地缘冲突,原油价格在亚洲早盘瞬间跳涨10%,避险货币大幅升值,全球风险资产普跌。
只有单笔风控的多策略账户:账户上同时运行着趋势EA、网格EA、剥头皮EA三个策略。由于地缘冲突属于完全的突发事件,经济日历API无法提前预警。三个策略同时遭遇极端滑点,总账户回撤在半小时内达到18%,直接击穿了很多人心理防线。
具备三重防御的账户:同样是三个策略组合,但配置了完整的账户级动态风控体系。事件发生时,点差监控首先触发(点差扩大8倍),立即暂停所有开仓;随后由于各策略同时亏损,账户回撤迅速触及10%的降仓线,风控模块自动关闭表现最弱的剥头皮EA,剩余策略手数减半;最终回撤峰值停留在12.3%,未触发熔断。一周后市场情绪平复,账户逐步恢复。
七、代码落地:MT5全局风控模块的核心逻辑与MQL5代码框架
7.1 整体架构设计
一个完整的MT5全局风控系统,推荐采用"独立风控EA + 全局变量通信"的架构。风控EA单独运行在一张图表上,负责监控账户状态、计算回撤、触发风控动作;各个交易EA通过读取全局变量来获取风控指令(如是否允许开仓、当前手数系数等)。
// ┌──────────────────────────────────────────────────┐
// │ GlobalRiskManager.mq5 │
// │ ┌────────────┐ ┌────────────┐ ┌─────────────┐ │
// │ │ 回撤计算 │ │ 风险平价 │ │ 新闻避险 │ │
// │ └─────┬──────┘ └─────┬──────┘ └──────┬──────┘ │
// │ │ │ │ │
// │ └──────┬───────┘ │ │
// │ │ 风控决策引擎 │ │
// │ ▼ ▼ │
// │ 全局变量输出 时间/点差过滤 │
// └──────────────────────────────────────────────────┘
// │
// ▼
// 各交易EA读取全局变量调整交易行为
7.2 核心数据结构与风控等级判断
input double WarnDrawdown = 5.0; // 预警级回撤阈值(%)
input double ReduceDrawdown = 10.0; // 降仓级回撤阈值(%)
input double FuseDrawdown = 15.0; // 熔断级回撤阈值(%)
input double PositionReduceRate = 0.5; // 降仓级仓位系数
input int CoolDownDays = 7; // 熔断冷却期(天)
input int CheckInterval = 60; // 检查间隔(秒)
// 风控等级枚举
enum ENUM_RISK_LEVEL {
RISK_NORMAL = 0, // 正常运行
RISK_WARNING = 1, // 预警状态
RISK_REDUCED = 2, // 降仓状态
RISK_FUSED = 3 // 熔断状态
};
// 计算当前风控等级
ENUM_RISK_LEVEL CalcRiskLevel(double drawdown) {
if (drawdown >= FuseDrawdown) return RISK_FUSED;
if (drawdown >= ReduceDrawdown) return RISK_REDUCED;
if (drawdown >= WarnDrawdown) return RISK_WARNING;
return RISK_NORMAL;
}
7.3 风控动作执行模块
void ExecuteRiskControl(ENUM_RISK_LEVEL level) {
// 将风控等级写入全局变量,供交易EA读取
GlobalVariableSet("GLOBAL_RISK_LEVEL", level);
switch (level) {
case RISK_NORMAL:
GlobalVariableSet("GLOBAL_POSITION_MULTIPLIER", 1.0);
GlobalVariableSet("GLOBAL_ALLOW_TRADING", true);
break;
case RISK_WARNING:
GlobalVariableSet("GLOBAL_POSITION_MULTIPLIER", 1.0);
GlobalVariableSet("GLOBAL_ALLOW_TRADING", true);
// 预警级仅记录日志,不主动干预
Print(" 回撤达到", WarnDrawdown, "%,请注意风险");
break;
case RISK_REDUCED:
GlobalVariableSet("GLOBAL_POSITION_MULTIPLIER", PositionReduceRate);
GlobalVariableSet("GLOBAL_ALLOW_TRADING", true);
// 关闭弱势策略的持仓(需结合策略评估逻辑)
CloseWeakStrategyPositions();
Print(" 回撤达到", ReduceDrawdown, "%,仓位降至", PositionReduceRate*100, "%");
break;
case RISK_FUSED:
GlobalVariableSet("GLOBAL_POSITION_MULTIPLIER", 0.0);
GlobalVariableSet("GLOBAL_ALLOW_TRADING", false);
// 全部平仓
CloseAllPositions();
// 记录熔断时间,用于冷却期计算
GlobalVariableSet("GLOBAL_FUSE_TIME", TimeCurrent());
Print(" 回撤达到", FuseDrawdown, "%,全部平仓,进入冷却期");
break;
}
7.4 交易EA侧的集成方式
交易EA不需要实现复杂的风控逻辑,只需要在开仓前读取全局变量,根据风控等级调整自己的行为:
bool IsTradingAllowed() {
if (!GlobalVariableCheck("GLOBAL_ALLOW_TRADING")) return true; // 兼容无风控环境
return (bool)GlobalVariableGet("GLOBAL_ALLOW_TRADING");
}
double GetPositionMultiplier() {
if (!GlobalVariableCheck("GLOBAL_POSITION_MULTIPLIER")) return 1.0;
return GlobalVariableGet("GLOBAL_POSITION_MULTIPLIER");
}
// 开仓前调用
bool CanOpenPosition(double &lotSize) {
if (!IsTradingAllowed()) return false;
double multiplier = GetPositionMultiplier();
lotSize *= multiplier; // 根据风控系数调整手数
return (lotSize >= SymbolInfoDouble(_Symbol, SYMBOL_VOLUME_MIN));
}
八、避坑指南:实盘风控系统常见的5个致命误区
8.1 误区一:风控模块与交易模块强耦合
很多开发者喜欢把风控逻辑直接写在交易EA里,认为这样"效率高"。但实际上,当账户上运行多个EA时,每个EA的风控逻辑各自为政,无法形成合力。更严重的是,如果交易EA本身出了bug(比如死循环、逻辑错误),连带着风控也失效了。
8.2 误区二:忽略周末跳空缺口
很多风控系统只在有tick的时候才检查回撤,但周末是没有tick的。如果周五收盘时账户回撤是14%(还没到熔断线),周一开盘跳空导致回撤变成18%,风控系统可能因为没有tick触发而错过了熔断时机。
8.3 误区三:熔断后盲目重启
触发熔断后,有些人的直觉反应是"我看看是哪里出了问题,修好了继续跑"。但实际上,熔断往往不是因为EA有bug,而是因为市场环境发生了变化。在没有搞清楚亏损原因的情况下就重启,大概率会再次熔断。
8.4 误区四:点差监控阈值设置过小
有些人为了"安全",把点差监控阈值设得很小(比如正常点差的1.5倍)。结果就是,稍微有点风吹草动就触发暂停,频繁地开开关关,不仅错过交易机会,还可能因为频繁启停导致订单状态混乱。
8.5 误区五:只看回撤百分比,不看绝对金额与交易成本
很多风控系统只关注回撤百分比,但忽略了一个问题:当账户净值变化很大时,相同的回撤百分比对应的绝对金额是不同的。比如,一个1万美元的账户,回撤10%是1000美元;账户盈利到2万美元后,回撤10%变成了2000美元。
九、结语:风控不是限制盈利,而是为了留在牌桌上
很多交易者对风控有一个误解:觉得风控是"束缚",是"限制盈利"。他们总觉得,如果没有风控,自己能赚更多钱。
但交易的真相是:市场永远不缺机会,缺的是能活到机会来临时的人。
你可能有一个非常厉害的策略,回测年化回报率能到50%、100%甚至更高。但如果你的风控不过关,一次黑天鹅就能把之前所有的利润全部抹去,甚至亏掉本金。在量化交易的世界里,"活得久"永远比"赚得多"更重要。
最后,送给所有EA交易者一句话:风控不是成本,是保险;不是束缚,是安全带。它不会让你一夜暴富,但它会让你在这个充满不确定性的市场里,有机会等到属于你的那波行情。
如果你正在开发自己的EA风控模块,或者想给现有EA增加全局风控能力,欢迎关注晓辉编程,我们会持续分享更多MT5 EA开发的实战技术与经验。

微信公众号
晓辉编程

视频号
晓辉说EA