MT5 EA仓位管理实战指南:5种资金管理模型实战对比
固定手数 / 固定比例 / 凯利公式 / 反马丁格尔 / 固定分数——原理、代码、适用场景全对比
据观察,绝大多数零售EA用的都是"固定手数"——简单,但也是效率最低、风险最不可控的方式。先问你一个问题:假设你有1万美金,你的EA止损50点,你应该下多少手?0.1手?0.2手?0.5手?
重点:仓位管理不是"拍脑袋设个数字",而是一套数学系统——它决定了你赚钱的速度和亏钱的速度,直接影响账户的生死。再牛的策略,配错了仓位管理,也会爆仓;再普通的策略,配上合理的仓位管理,也能活很久。
风险提示:本文内容仅为技术工具分享与原理探讨,不构成任何投资建议。本网站仅提供软件开发技术服务,不涉及任何交易平台运营或经纪业务。所有交易行为均由用户自行决策并承担相应风险。
本文系统对比5种主流资金管理模型:从最简单的固定手数,到专业的凯利公式,再到反马丁格尔策略。每种方法都讲清楚"原理是什么、什么时候用、优缺点是什么、怎么用MQL5代码实现"。最后给出不同策略类型的推荐搭配方案。
一、5种仓位管理方法详解
方法1:固定手数(Fixed Lot)——最简单也最粗暴
核心逻辑:每笔交易都用同样的手数,不管账户赚了还是亏了。
公式:LotSize = 固定值(如0.1手)
知识点:固定手数法是最基础的仓位管理方式,优点是简单到极致、零理解成本,策略绩效评估不受仓位管理干扰。但缺点也很明显:盈利时无法享受复利效应,亏损时风险不会自动降低,连续亏损可能快速消耗本金。
适用场景:新手初学先跑起来、策略还在测试阶段不想让仓位管理干扰判断、极小资金账户。
风险等级:★★★☆☆(中风险,连续亏损时不会自动减速)
方法2:固定比例法(1%规则)——专业交易员的常用方法
核心逻辑:每笔交易的最大亏损金额 = 账户净值 × 固定百分比(通常1%-2%),再根据止损距离反推手数。
操作参考:计算步骤:① 单笔风险金额 = 账户净值 × 风险百分比;② 每手每点价值 = 合约大小 × 点值 / 汇率;③ 手数 = 单笔风险金额 / (止损点数 × 每手每点价值)。以1万美金账户、50点止损、1%风险为例,EURUSD约0.2手。
适用场景:绝大多数趋势跟踪、突破类策略;追求稳健增长的交易者;有明确止损的策略。
风险等级:★★☆☆☆(低风险,自动风控)
方法3:凯利公式(Kelly Criterion)——数学上最优的仓位
核心逻辑:根据策略的胜率和盈亏比,计算出使长期复利增长最大化的最优仓位比例。
公式:f* = (p × b - q) / b,其中f*为最优资金比例,p为胜率,q为亏损率(1-p),b为盈亏比。
风险:凯利公式对输入参数极度敏感——胜率/盈亏比估计不准,结果偏差会很大。"全凯利"的回撤通常是固定比例法的2-3倍,心理压力极大。实战中普遍使用"半凯利"(f* × 0.5)甚至"1/3凯利",在收益和回撤间取平衡。切勿盲目使用全凯利。
适用场景:策略已经经过充分回测,胜率和盈亏比稳定可靠;追求收益最大化、能承受较大回撤的交易者。
风险等级:★★★★☆(高风险,回撤大)
方法4:反马丁格尔(Anti-Martingale)——赢了加仓,输了减仓
核心逻辑:和马丁格尔正好相反——盈利后增加仓位,亏损后减少仓位。让利润奔跑,让亏损减速。
进阶原理:反马丁格尔的数学本质是"正反馈系统"——策略表现好的时候仓位越来越大,表现差的时候仓位越来越小。在正期望策略下,反马丁格尔的长期破产风险理论上趋近于零(因为亏损时仓位自动减小,不会亏光)。这与马丁格尔"越亏越加仓"的负反馈系统形成鲜明对比。
适用场景:趋势跟踪策略(趋势来了会连续盈利,加仓放大收益);胜率不高但盈亏比大的策略;想充分利用"连胜期"的交易者。
风险等级:★★★☆☆(中风险,亏损时自动减速,但盈利期回撤大)
方法5:固定分数法(Fixed Fractional)——固定比例的升级版
核心逻辑:和固定比例法类似,但不是每笔风险固定百分比,而是根据"最大连续亏损次数"来反推安全仓位。
公式:每笔风险比例 = 1 - (1 - 最大可承受回撤)^(1/N),其中N = 预期最大连续亏损次数。
知识点:举例来说,如果你能承受20%的最大回撤,预期最多连续亏10次,那么每笔风险 = 1 - (1-0.2)^(1/10) ≈ 2.2%。这个方法的好处是回撤可控——你能精确知道最坏情况会亏多少,比固定比例法更科学。
适用场景:知道自己策略的最大连续亏损次数;想精确控制"最坏情况下亏多少";组合策略的整体仓位规划。
风险等级:★★☆☆☆(低风险,回撤可控)
二、5种方法横向对比
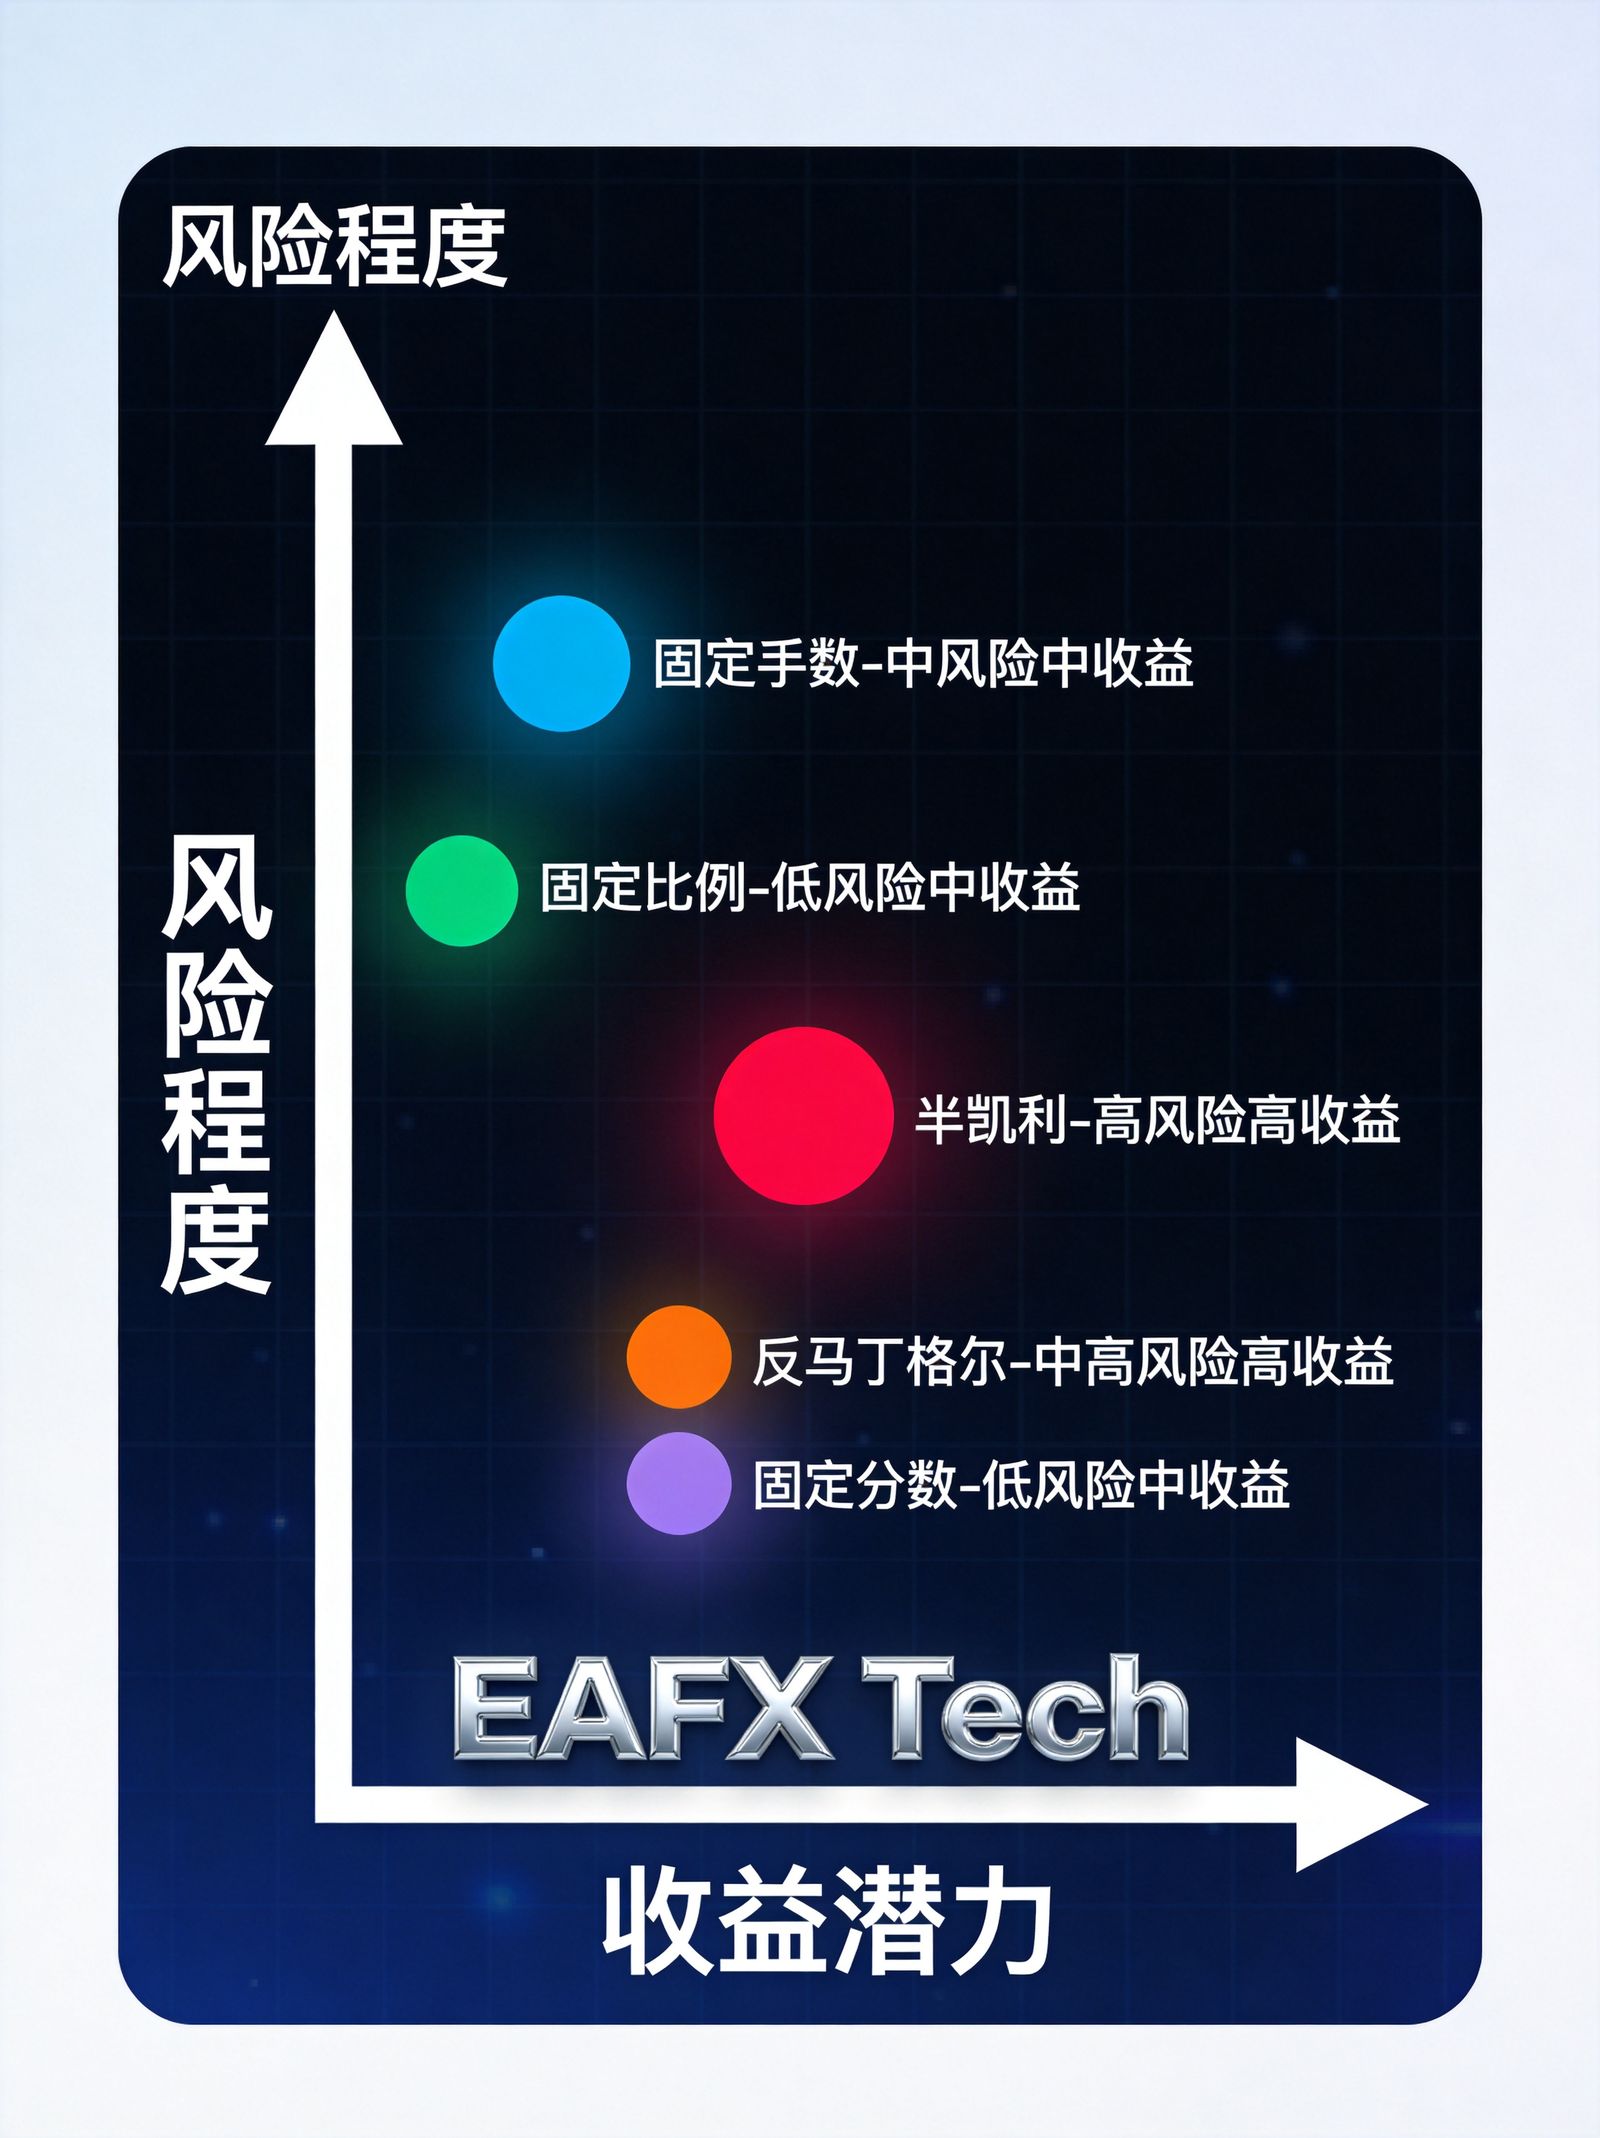
▲ 5种仓位管理方法的风险-收益坐标定位
| 方法 | 复杂度 | 收益潜力 | 回撤控制 | 适用人群 |
|---|---|---|---|---|
| 固定手数 | ★☆☆☆☆ | ★★☆☆☆ | ★★☆☆☆ | 新手/测试期 |
| 固定比例(1%) | ★★☆☆☆ | ★★★☆☆ | ★★★★☆ | 稳健型/大多数人 |
| 半凯利 | ★★★☆☆ | ★★★★☆ | ★★☆☆☆ | 激进型/成熟策略 |
| 反马丁格尔 | ★★★☆☆ | ★★★★☆ | ★★★☆☆ | 趋势交易者 |
| 固定分数 | ★★★★☆ | ★★★☆☆ | ★★★★☆ | 进阶/组合管理 |
重点:一句话总结选型思路:新手用「固定手数」先跑起来;大多数人选「固定比例(1%-2%)」更为稳妥;策略成熟后可以上「半凯利」提升收益;趋势策略用「反马丁格尔」吃满行情;做组合用「固定分数」精确控回撤。
三、选择决策树:3个问题找到适合你的方法
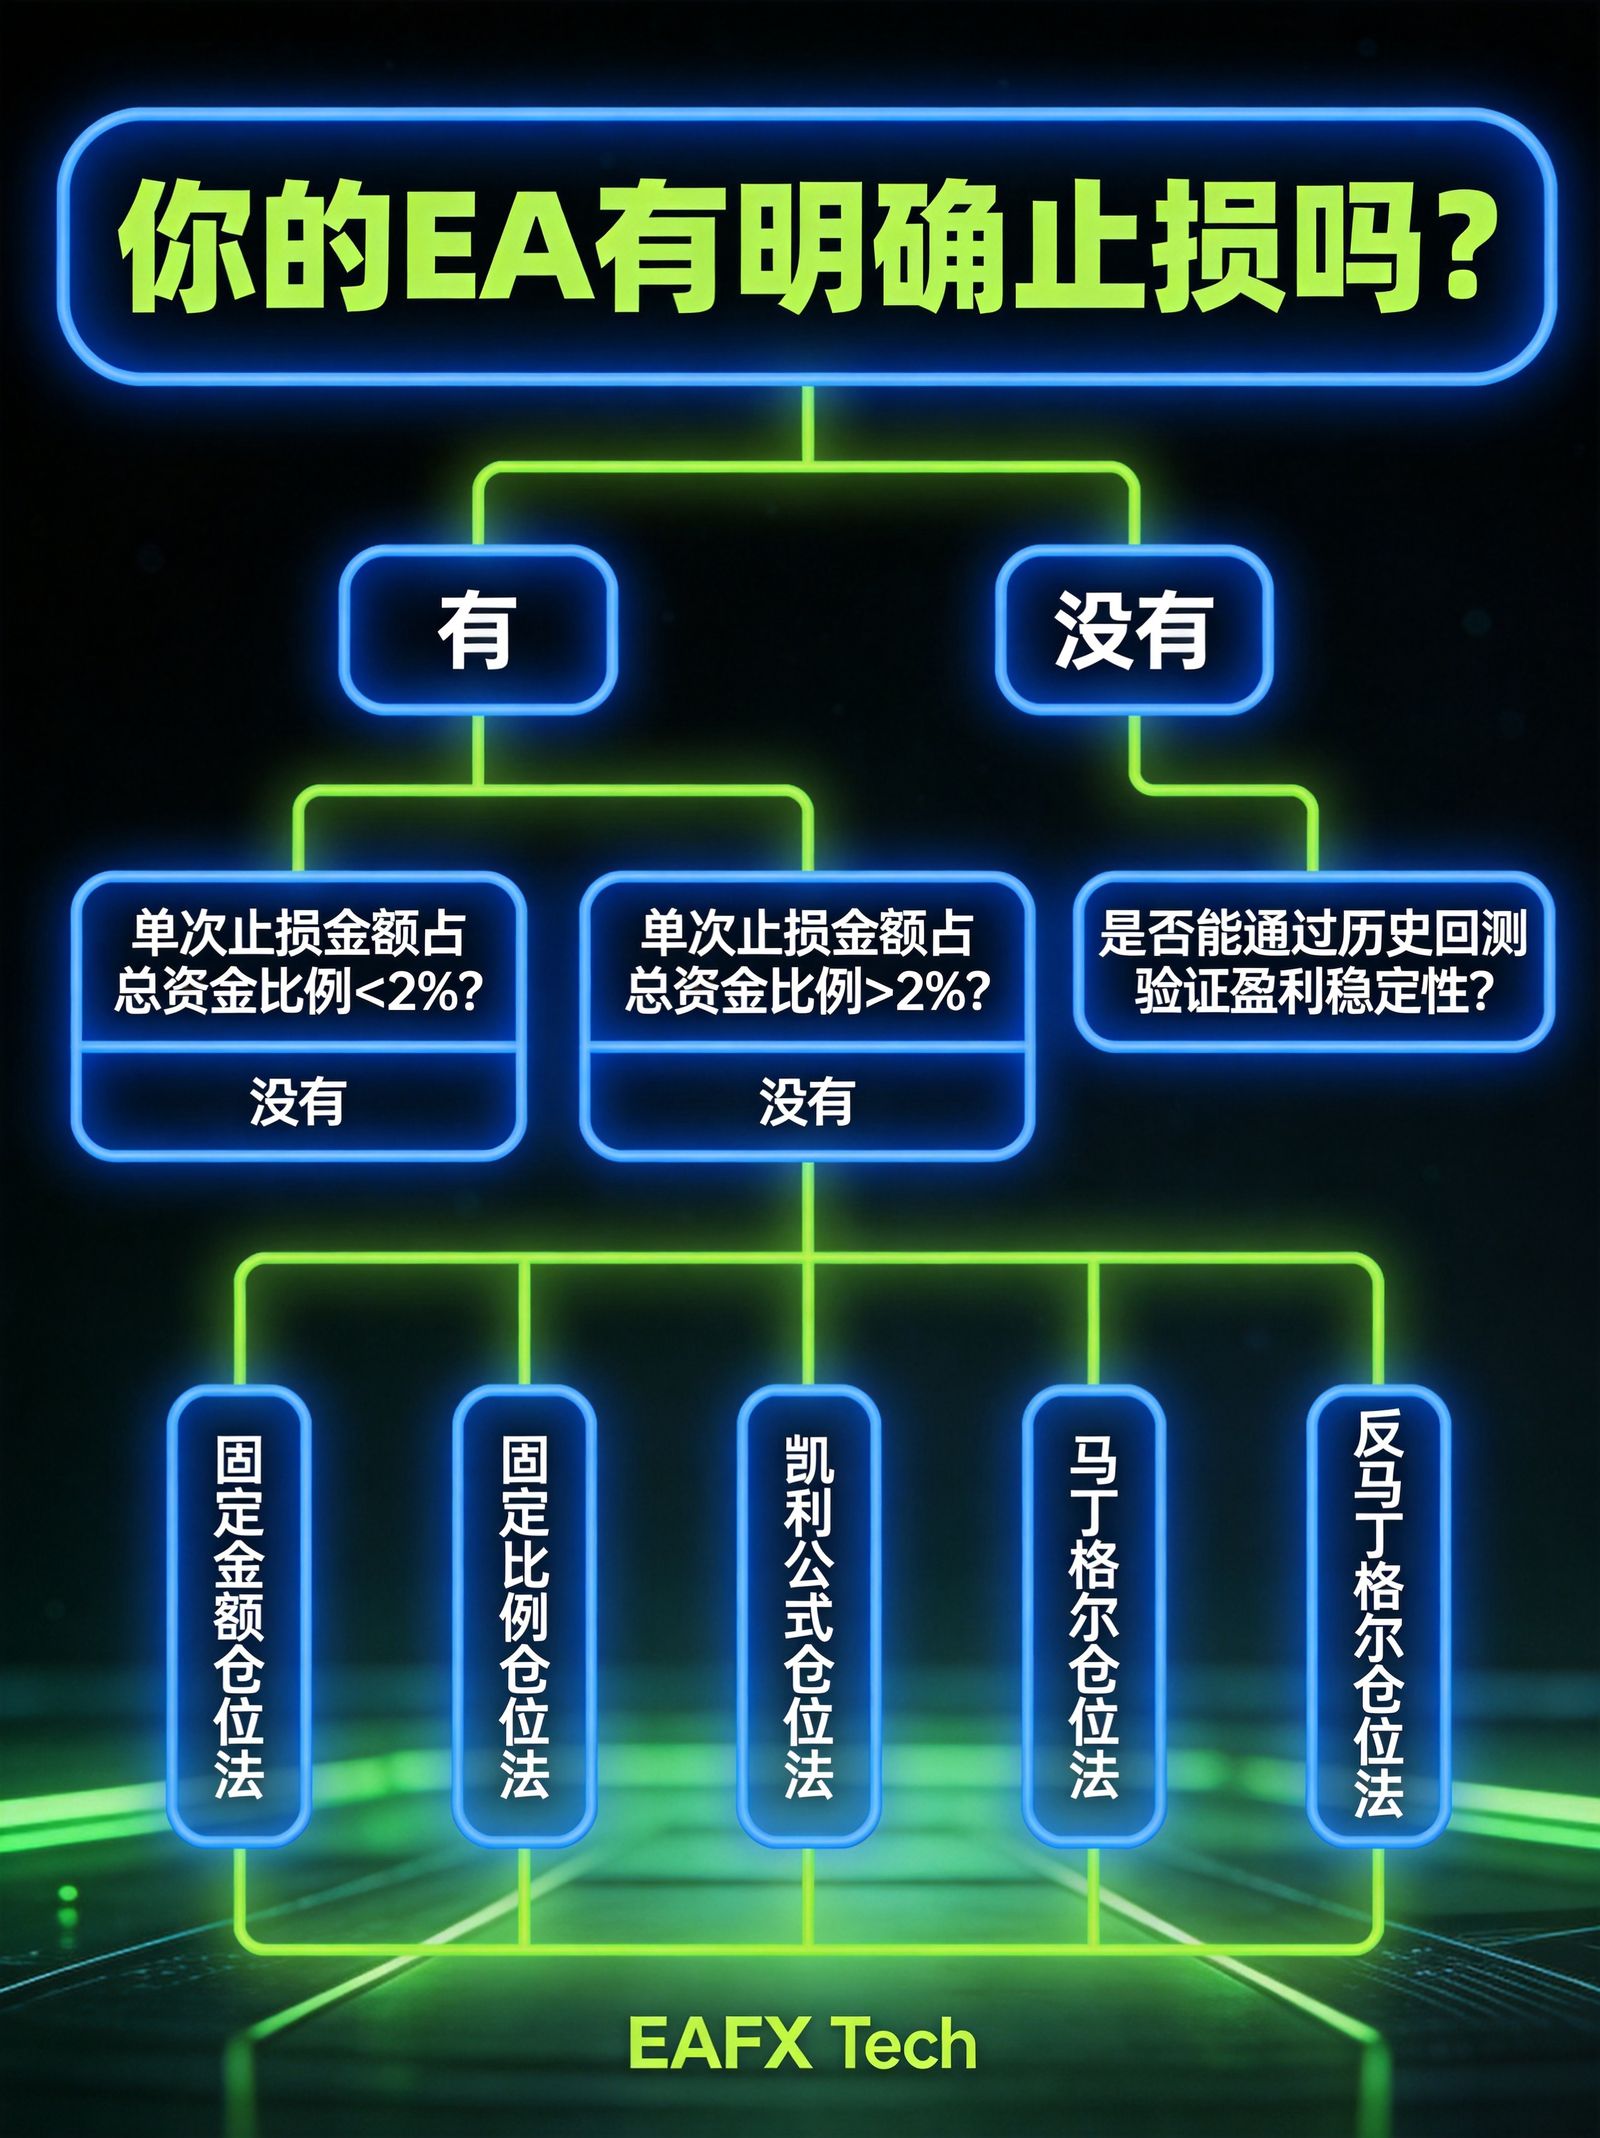
▲ 仓位管理方法选择决策流程图
进阶原理:仓位管理的本质是"风险预算分配"——你愿意为每笔交易分配多少风险预算?这个问题的答案取决于三个变量:策略的统计特征(胜率、盈亏比、最大连亏)、你的风险承受能力(最大可接受回撤)、你的资金规模(是否需要精确控制)。决策树就是帮你快速定位这三个变量的工具。
四、仓位管理参数速查表
固定比例法推荐参数(不同资金×不同风险偏好,以EURUSD、50点止损为例):
| 账户资金 | 保守型(0.5%/笔) | 稳健型(1%/笔) | 激进型(2%/笔) |
|---|---|---|---|
| $500 | 0.01手 | 0.01手 | 0.02手 |
| $1,000 | 0.01手 | 0.02手 | 0.04手 |
| $5,000 | 0.05手 | 0.10手 | 0.20手 |
| $10,000 | 0.10手 | 0.20手 | 0.40手 |
| $50,000 | 0.50手 | 1.00手 | 2.00手 |
操作参考:速查表使用方法:① 找到你的账户资金所在行;② 根据你的风险偏好选择对应列;③ 注意这是EURUSD、50点止损的情况,其他品种请根据点值和止损距离自行换算。不确定怎么换算的交易者,可以先从1%风险、保守参数开始尝试。
风险:仓位管理没有"最好",只有"最适合"。切忌看到别人用凯利公式赚得多就盲目照搬——别人的策略特征、风险承受能力、资金规模可能和你完全不同。选错了仓位管理方法,轻则收益打折,重则账户大幅回撤。
写在最后
再牛的策略,配错了仓位管理,也会爆仓;再普通的策略,配上合理的仓位管理,也能活很久。仓位管理是EA的"生死线",它不直接决定你赚多少钱,但直接决定你能在市场里活多久。
行动建议:今晚就给你的EA做个"仓位管理体检",看看是不是还在用最原始的固定手数。如果不确定你的EA适合哪种仓位管理,可以联系我们做仓位管理优化——通过多周期回测对比,找到适合你策略的最优方案。
风险提示:本文内容仅为技术工具分享与原理探讨,不构成任何投资建议。本网站仅提供软件开发技术服务,不涉及任何交易平台运营或经纪业务。所有交易行为均由用户自行决策并承担相应风险。
🎬 关注晓辉编程视频号
MT4/MT5 EA开发实战 | 技术方法探讨 | 编程技巧干货

微信搜索:晓辉编程
💬 添加晓辉为好友
一对一交流EA开发 | 定制需求咨询 | 进技术交流群

微信号:XiaoHuiProgramming


